- 房地产连接开发、建筑、消费和银行。处置行业风险,不代表每套房的价格都会受到同样保护,也不代表所有企业与项目都能安全交付。
- 认房不认贷可以降低部分置换门槛,但资格变化不会自动增加收入。卖一买一的链条仍然需要买家、现金流和可接受的价差。
- 宏观人口、行业周期与个人账户是不同尺度的问题。把它们混成一句涨或跌,很容易忽略真正能承担的月供与生活支出。
先拆开两个看似相同的问题
大卫翁提出,政策是在救房地产行业,还是在救房价?这两个问题相关,却不相同。行业牵涉交楼、企业债务、建筑就业和金融资产;房价则是具体房屋在市场上达成的交易价格,也影响家庭财富感受。
老钱提醒,两者很难完全切开。交易预期会影响买家,房屋又是贷款抵押物。双方的分歧不是谁否认联系,而是政策能否在处理行业风险时,避免再靠全面涨价推动交易。把讨论写成“政府一定托底房价”,会把他们真正要辨认的问题抹掉。
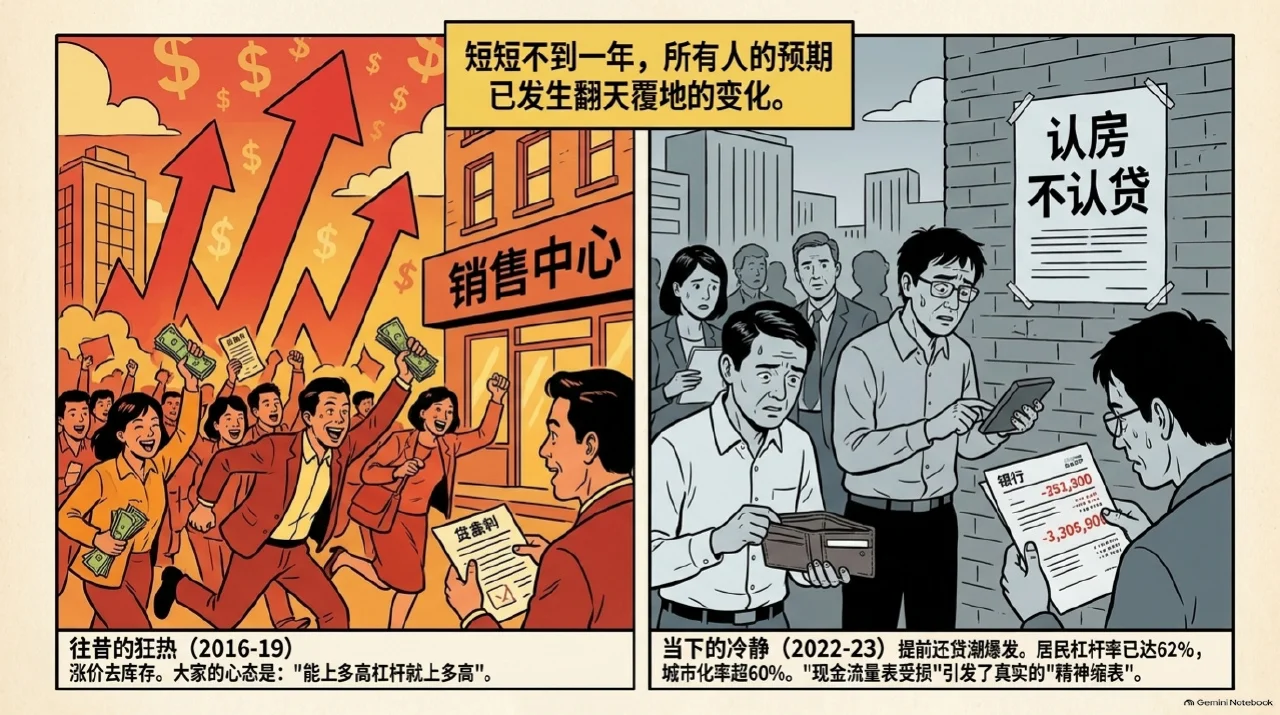
银行的联系,让风险不止在工地
节目谈到房地产企业贷款、居民房贷与抵押资产之间的联系。企业销售停滞,不只可能影响建房与交付,还会牵动材料商、施工方和银行的资产状况;银行承压又可能影响其他领域融资。
因此,嘉宾认为不能只按对某家房企的好恶判断处置。稳定体系不等于替股东承担一切损失,帮助项目交付也不等于恢复过去利润。节目里关于金融结构与产业占比的数字属于当时口述分析,口径并不完全一致,本文不拼成一张精确的全国资产统计表。
两轮政策的门槛,方向不同
老钱比较过去“还清贷款算首套”的背景与2023年的认房不认贷。按节目讨论,后一种安排更有利于卖掉现有房屋后按相应首套条件置换,而非仅因过去贷过款就被认作更高门槛。具体条件仍与当地当时规则相连。
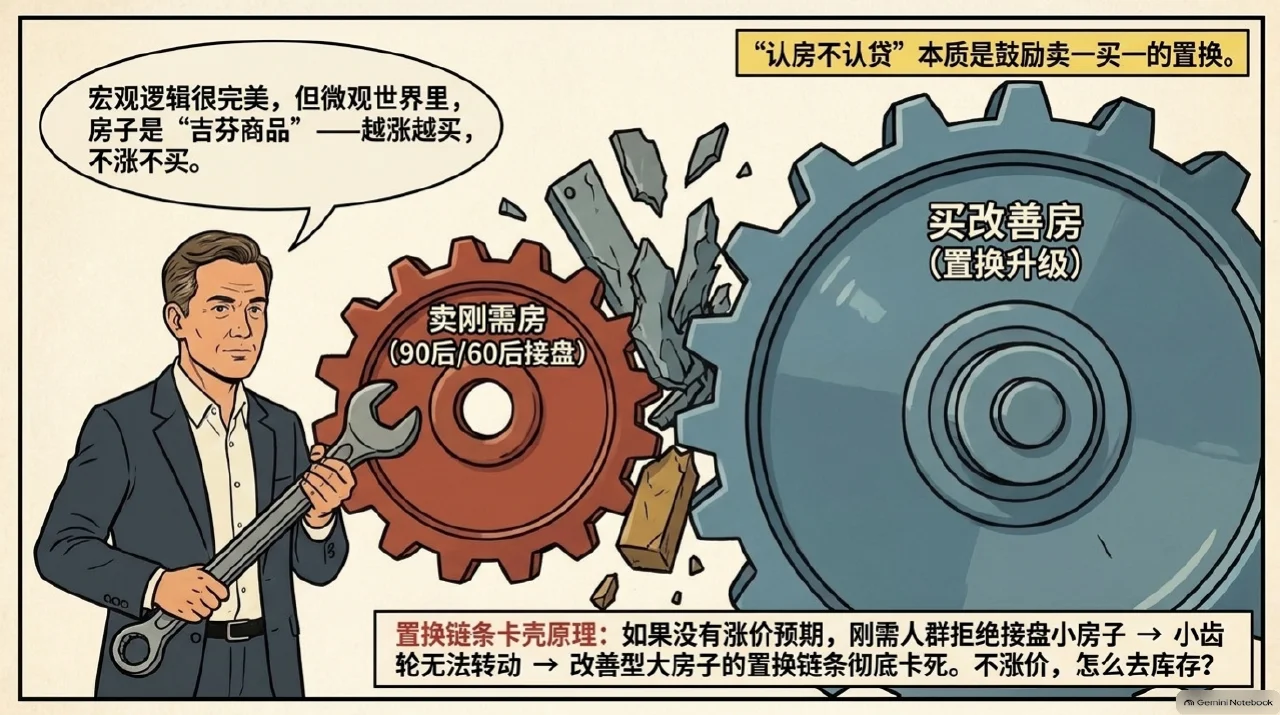
置换不是按一个按钮完成的。有人卖小买大,就得有人承接小房;原来的房卖出价与目标房总价之间还存在距离。若改善房此前涨得多,刚需房涨得少,降低首付比例可能使交易成为可能,同时也增加债务压力。更容易借到钱与更容易还上钱,并不是同一回事。
三个场景,是思考工具而非预测成绩
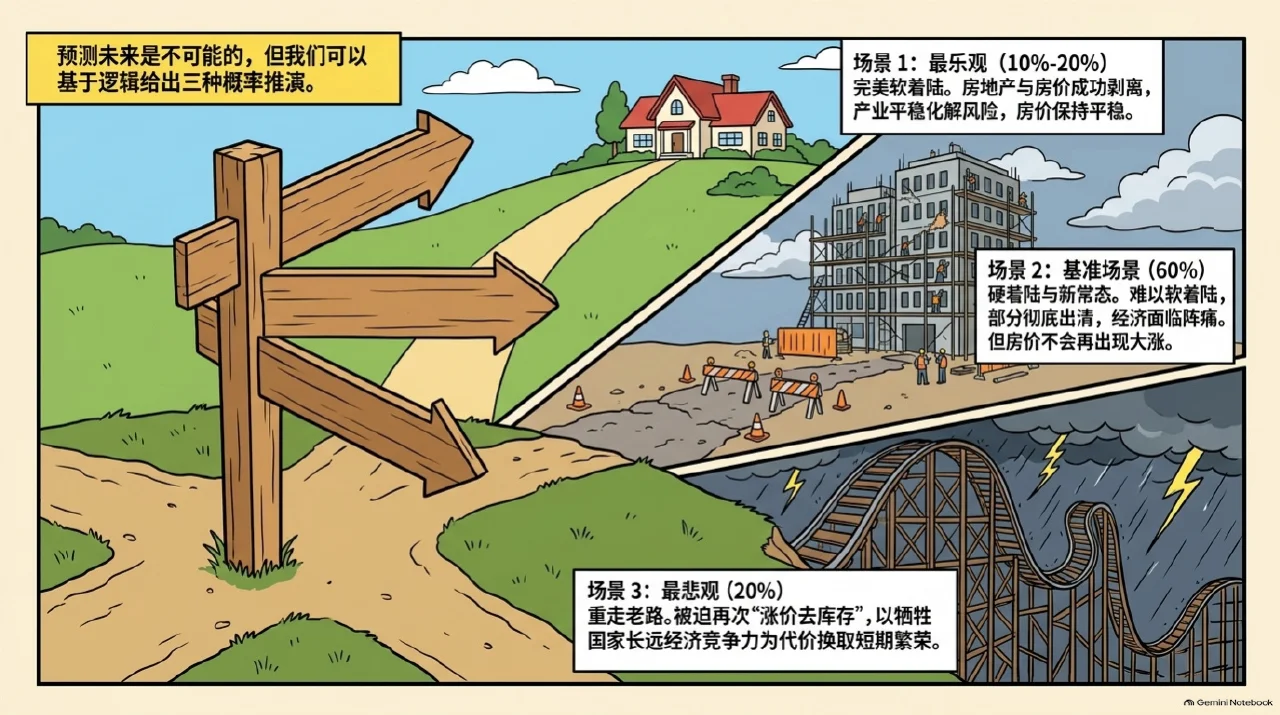
大卫翁设想三种走向:行业相对平稳调整、房价保持稳定;重新靠涨价推进去库存;行业经历更长的风险出清、价格不再重演此前的大涨。令人意外的是,在他的评价里,全面再涨未必是经济意义上的好结果。
这是因为住房与商业租金可能传到生活成本、用人成本和企业竞争力。老钱则更关注居民的惯性、置换意愿和价格预期。节目赋予各场景的权重是个人判断,不是统计模型算出的概率;尤其逐字稿有概率识别含混处,本文不把它们写成读者可依赖的预测数据。
挂牌增加,不等于行情已经起来
老钱观察政策发布后北京挂牌变化,并用2016年的经验讨论量价顺序:先成交掉适合买家的房源,再出现选择减少和加价预期。可是挂牌增加只是卖方意愿,不能代替成交,更不能证明所有房子在同一个方向运动。
节目也讨论刚需与改善房的分化。若低总价房迟迟无法卖出,换到更贵房屋的链条可能被卡住。保障性住房、租赁权益和新供给可能改变另一部分需求。对这些因素需要看类型、数量和使用条件,不能把一个“新增住房”的标题直接等同于每类房源都受到相同冲击。
长变量不要直接替代家庭计算
出生人口、城镇化与产业变化,是跨多年发生的宏观变量。账户里有多少钱、每月工作收入和家人是否支持,则是个人当下的约束。两者都重要,但把它们在脑中来回切换,常会让问题变成无尽焦虑。
双方最后在现金流余量上找到共识:贷款可批多少,不等于家庭应把自己压到极限。必要生活支出、月供和其他义务要共同考虑。节目出现的收入占比是嘉宾的经验性说法,不能作为全国银行标准或每个家庭的安全线;核心是收入不确定时,更高杠杆会缩小调整空间。
分歧留下来,比虚假的一致更有用
两人对一线限购是否会进一步放开打赌。大卫翁认为可能结合其他措施调整,老钱担心资源继续向一线集中。节目没有结束这场争议,也没有把任何一方的判断当政策公告。
他们对二三线的讨论则更多转向使用价值、物业服务与当地供给。城市之间、同城不同片区之间,都会存在差异。这一期提供的是从行业到家庭的几条推理路径,而不是买、卖或持有的统一口令。后来的制度变化,也不应倒灌进这次2023年的对话替嘉宾改写立场。
把故事放回时间里。
- 2016年前后
回看上一轮上涨
老钱讨论还清贷款、棚改货币化与价格预期的组合,解释那一轮经历为何影响判断。
- 2017年以后
持续调控背景
节目回顾房住不炒与因城施策,作为本次政策变化的历史参照。
- 2020年以后
家庭预期变化
收入担忧与提前还贷讨论,被嘉宾用来描述情绪和现金流约束的改变。
- 2023年初
复苏与交易预期
两人讨论当年经济和房地产走势,不把当时观察延伸为今日事实。
- 2023年9月
认房不认贷讨论
政策降低部分置换门槛,嘉宾同时追問链条中谁来承接刚需房。
- 这次访谈之后
未决问题
限购、保障住房与行业出清如何发展,是节目留下的判断分歧,而非已知结果。
谁,推动了这个故事?
大卫翁
播客主理人与金融从业背景嘉宾从银行、成本与产业调整观察房地产政策,提出多场景推理。
老钱
《面基》主理人从置换链条、买家心理与量价关系回应宏观框架。
雨白
主持人让两种视角互相追问,并把问题带回普通家庭的处境。
房地产企业
节目讨论的产业主体其债务、交付和销售连接其他行业,不能把所有企业视为相同。
银行
贷款和抵押资产相关机构通过房企融资、居民贷款与抵押物连接房地产与更广的经济活动。
- 大卫翁对政策目标、场景和限购走向展开讨论 →老钱
- 雨白组织宏观问题与个人约束之间的追问 →大卫翁
- 房地产企业企业贷款与销售回款影响金融资产状况 →银行
置换门槛放松后,还缺什么
- 01
资格调整
过去贷款记录的认定变化,可能降低部分家庭再次购房的首付门槛。
- 02
交易承接
旧房要卖出去,还需要下一位买家和可以达成的价格,资格本身不能创造成交。
- 03
偿付约束
置换后更高的贷款必须用未来收入偿还,若收入不稳,宽松也会放大家庭压力。
这些词,其实不难懂。
- 认房不认贷
- 节目讨论的2023年贷款认定背景,重点是现有住房状态与过去贷款记录的区别。
- 软着陆
- 调整相对平稳、代价较可控的比喻,不代表没有损失或每个项目都平安。
- 现金流
- 一定时期内实际进入和付出的现金,账面房价上涨不能直接拿来支付月供。
- 精神缩表
- 节目形容因未来担忧而减少负债或消费的心态,不是正式统计指标。
读到这里,也保留一点疑问。
- 本文只整理2023年9月对话,认定、首付与利率均不能当现行政策查询结果。
- 场景权重与宏观判断属于嘉宾观点,不是概率验证或官方政策意图确证;原稿概率识别含混,不复写精确数值。
- 保护行业、保证交付和维持房价不可互相替换;本文不承诺具体企业、项目或房屋资产安全,也不提供买卖建议。
本文根据《知行小酒馆》E106 房子,买还是不买,卖还是不卖,这都是问题|房产万事屋 3.5逐字稿整理,不是逐字复制。文稿和AI整理都可能出错;章节旁标出原节目时间,方便回听。图像为AI生成的漫画演绎。
查看原节目与作者 ↗