- 窗口只是规则变化。首付凑得出,与未来多年能承受必要支出和月供,是两道不同的问题。
- 中介以成交为目标,家庭以生活可持续为目标。预算被一步步拉高时,这种目标差异会直接转化为压力。
- 卖一买一必须处理时间与现金流。价格同向变化只是可能情景,不是保证,合同到期却是具体约束。
规则变化,先问链条谁来启动
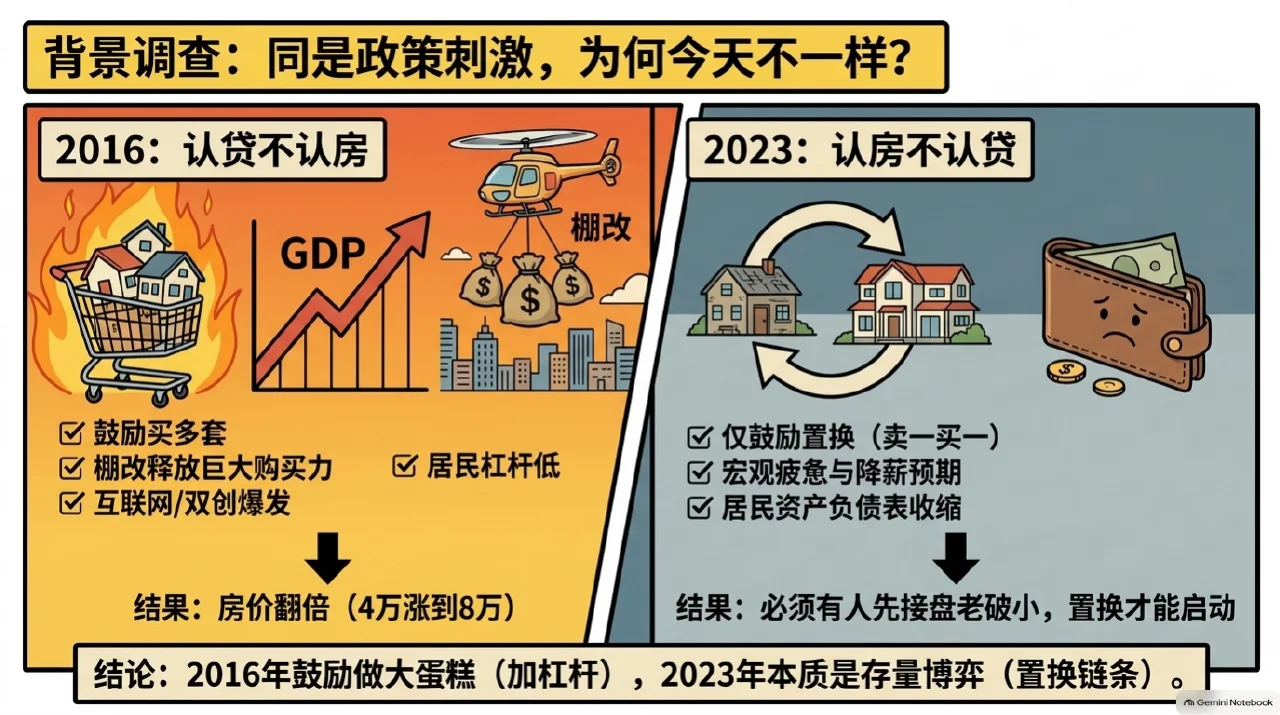
老钱比较2016年前后的贷款政策与2023年的认房不认贷。他把本轮重点理解为置换:卖出原有房屋,再按相应条件购买。门槛可能降低,但原来的房屋仍得有人来买,整个链条才能转动。
节目以北京为主要例子,讨论政策后新增挂牌与成交的不同反应。挂牌量变大,包含真想卖、试探价格和不急于成交的人,不能直接看作可交易供应。同样,卖方提高报价只是表达期待,最终成交需要另一方付得起且愿意付。
资格和首付,是两种门槛
节目用工作年数和首付款作算术,解释为什么刚获得购房资格的人未必能成为主要买家。有资格不代表已经攒够钱,父母支持也可能依赖另一座城市的房屋出售。城市之间的资金关系,让一线交易不只是一线内部的问题。
过去几年收入与行业机会变化,又影响未来还款意愿。年轻人不愿立刻承担长期贷款,不能简单解释成不知道政策利好。他们可能已经在衡量工作变动、孩子、父母健康和其他不能提前确定的负担。节目数字用于理解压力,不是北京所有家庭的收入或购房门槛统计。
越好看的房,越容易推高预算
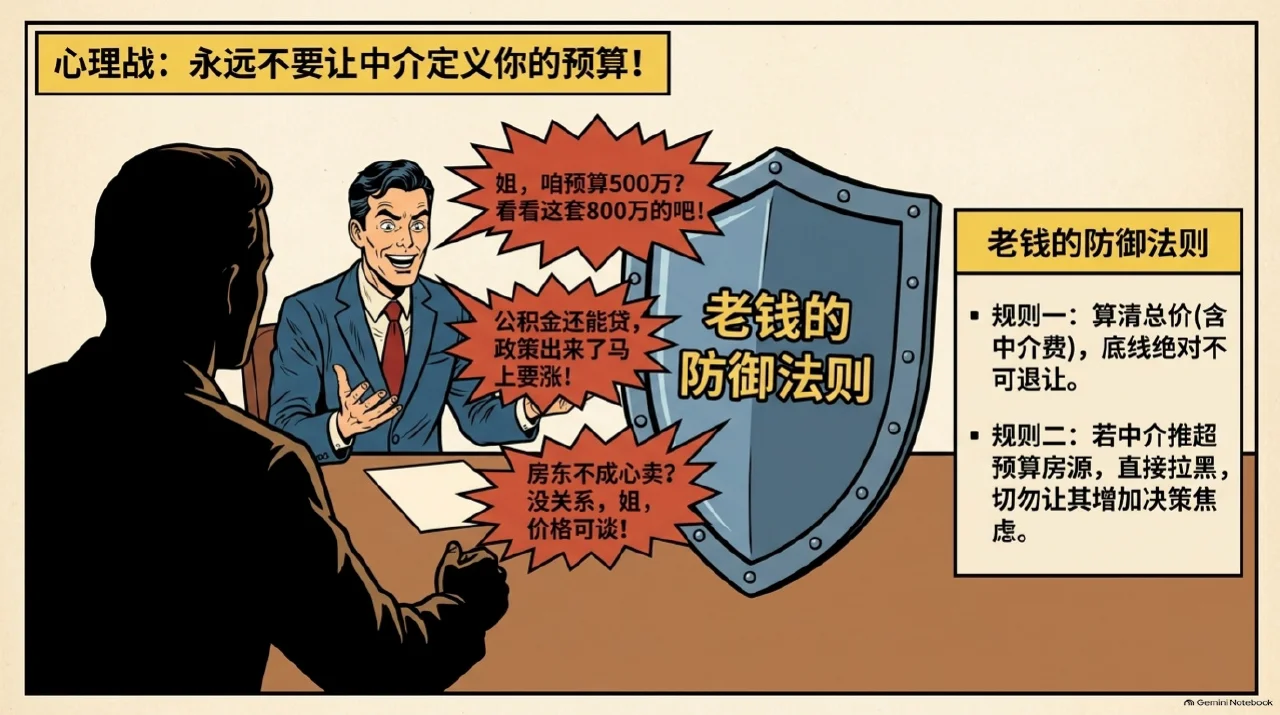
雨白谈到中介不断推荐超预算房源的经历。更高价格通常能带来更好的空间、位置或品质,让买家很容易重新怀疑原先设定的预算。但这一步提高的是总价,不一定同时提高未来收入。
老钱认为应先算清交易费与后续支出,再去沟通房源。本文保留这个目标差异:中介更关心完成交易,家庭更关心多年生活。并不因此把所有中介写成坏人。超预算的营销、紧迫话术与实际合适程度需要分别判断,一句“以后要涨”不能替代承担能力的计算。
旧房不等于都会回到平均水平
节目观察北京刚需、学区与改善住房的分化,质疑过去“先买便宜有缺点的房,等均值回归”的思路。房屋不是完全同质的单位,品质、楼龄和下一位买家的需求都会影响竞争。
所谓低价可能是风险折价,也可能只是使用条件不同,不能仅凭比历史便宜就确认机会。老钱希望观察本轮旧房表现,而没有答案。嘉宾对未来共识变化的推测,应作为待观察的问题,不应改写成旧房必涨、必跌或一线资产永远安全的断言。
行情会把人拉进比较的游戏
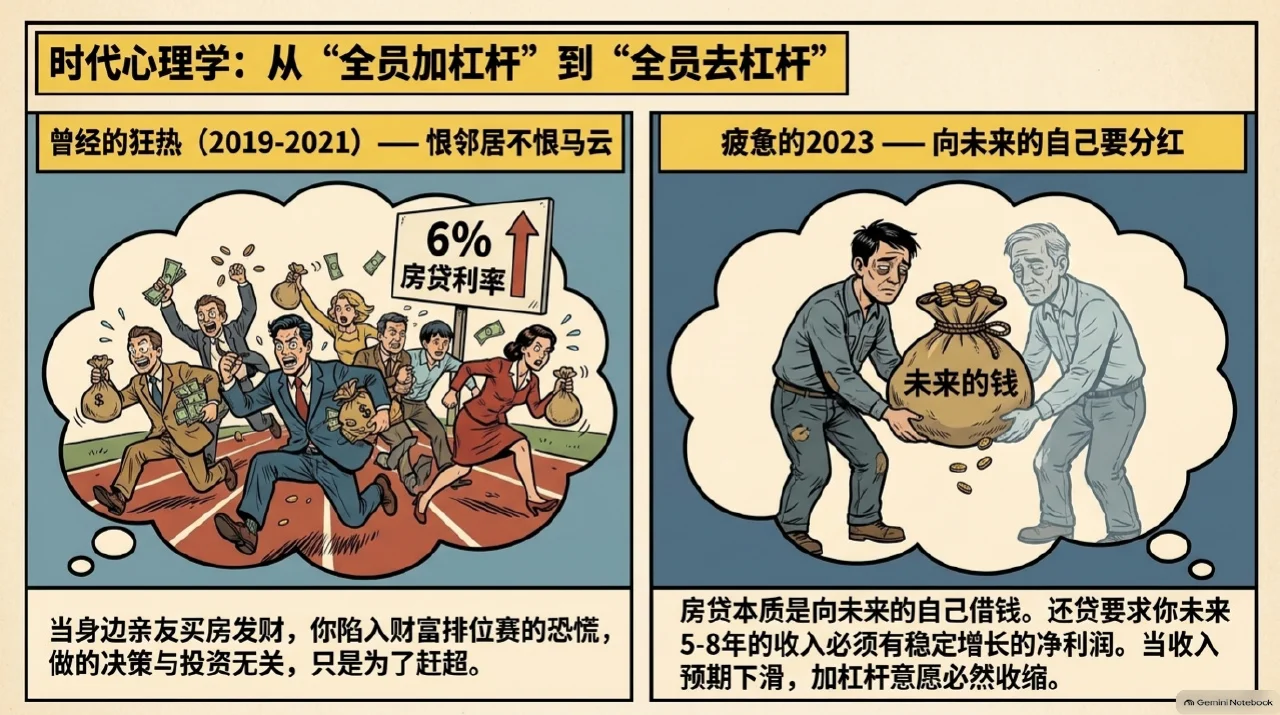
高房贷利率被接受,有时不是经过完整计算,而是身边人买房赚钱带来的害怕错过。节目把牛市里的心态称作财富排位赛:遥远富人的财富不太刺激人,朋友、同事或邻居的变化却像一个近距离坐标。
亲友也可能出于善意邀请一起买,不是每次影响都来自恶意推销。问题在于,社会比较会把“别人已经赚到了”变成“我必须赶紧参与”。决策似乎是在选择资产,实际上还夹着身份、归属与焦虑;事后批评当年的人不理性,也容易忽略他们面对的信息环境。
贷款承诺,交给未来的自己完成
借款来自银行,但还款最终依靠家庭未来收入。老钱把人比作会产生收入和支出的资产,提醒买房不是只在签字当天作决定。即使只看未来一轮较长的生活周期,也会有工作、行业和家庭情况改变。
房贷利息总额与本金的关系取决于利率、期限和还款方式,本文不把节目口述写成所有贷款都成立的公式。更低债务让老钱感到放松,是个人体验。有人不喜欢负债,有人愿意承担,风险偏好需要被看见,但偏好本身也不能证明未来一定还得起。
置换的时间风险,和居住体验一样具体
如果新房款依赖旧房出售,先承诺买入而后旧房迟迟卖不出,可能出现筹款和合同违约压力。节目讨论先卖后买,是针对这种资金依赖,不是替每一种家庭结构定统一操作顺序。卖与买价格未必同步,过渡住处也有成本。
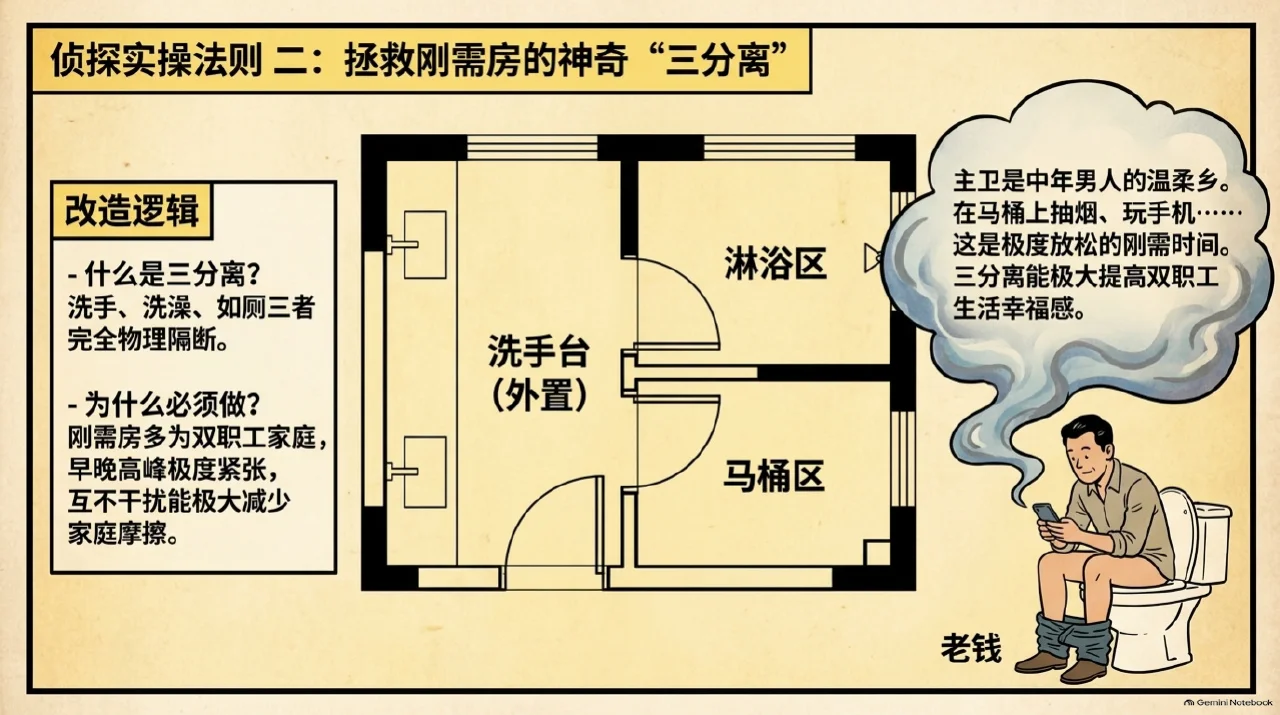
另一端是使用价值。卫生间功能分离、布局、窗景与公共空间,可能直接改善每天的生活,但装修投入不保证回收成同额溢价。节目最后允许不同选择:有人拥有房屋,有人先租住、继续观察;不必把能否上车当作对一个人价值的评价。
把故事放回时间里。
- 2016年前后
强烈的买入叙事
老钱回顾政策、行情和杠杆观念,说明那一轮经验如何影响后来的期待。
- 2017年以后
调控与分化
节目观察刚需、学区和改善房涨幅不同,不把一线当作完全同质的市场。
- 2019—2021年
高利率与害怕错过
部分购房者在热潮中承担较高贷款成本,这些是访谈回看当时的现象。
- 过去三年
家庭压力变化
收入不确定与负债感觉,让嘉宾调整了此前关于杠杆的想法。
- 2023年9月
政策与挂牌观察
认房不认贷带来置换讨论,老钱也以自身挂牌参与观察市场。
- 发布前后
保留不同选择
访谈关注生活可承受的代价,未证明哪个城市或时点一定有更高回报。
谁,推动了这个故事?
老钱
《面基》主理人从买卖心理、家庭债务与本人经历,分析政策变化后的处境。
雨白
主持人分享看房时预算被抬高的经历,追问普通家庭的实际压力。
一只羊
主持人以年轻人的需求和家人卖房经历,补充首付、工作与情绪之间的联系。
链家
节目提及的中介机构承担挂牌、带看和信息传递,涉及的数字为访谈当时观察。
- 老钱讲述通过中介挂牌并了解周边房源的经历 →链家
- 老钱共同讨论预算与长期偿付能力 →雨白
- 一只羊以家庭卖房故事交流现金流压力 →老钱
为什么利好政策也不一定形成成交
- 01
门槛降低
贷款认定改变,使部分置换在规则上更容易。
- 02
买家犹豫
收入预期、首付来源与债务承担仍未确定,符合资格的人也可能等待。
- 03
链条受阻
旧房缺少承接,卖方拿不到下一套所需现金,新增挂牌并不等于置换完成。
这些词,其实不难懂。
- 置换
- 卖掉现有房屋再购买另一套;既涉及价格,也涉及款项时间和过渡居住。
- 均值回归
- 价格向某种平均水平靠近的想法,不保证有硬伤的房源自动变好。
- 刚性改善
- 生活确实需要更适合的空间;即使如此,也要与金融收益分开计算。
- 现金流余量
- 支付必要支出与月供后还剩多少实际现金,区别于房屋账面估值。
读到这里,也保留一点疑问。
- 本文限定2023年9月的北京与超一线讨论,购房资格、首付及存量利率调整不作为现行规则。
- 节目口述收入、利息、涨幅与交易量存在简化;不把税前月收入直接等同税后净结余。
- 嘉宾的置换顺序与窗口判断不是购房建议,同涨同跌不是保证,居住装修也没有确定回报。
本文根据《知行小酒馆》E107 超一线楼市不在乎任何人,但你得超在乎自己能承担多少代价|房产万事屋 3逐字稿整理,不是逐字复制。文稿和AI整理都可能出错;章节旁标出原节目时间,方便回听。图像为AI生成的漫画演绎。
查看原节目与作者 ↗