- 退休是生活与收入结构变化,不是所有支出一起消失。寿命、医疗、通胀与家庭责任,让只按固定年数平均花钱的想象不够完整。
- 基本养老保险、雇主年金和个人储备是不同来源。是否覆盖、缴费经历和退休生活预期各不相同,不能用一个平均替代率计算每个人待遇。
- 钱是重要条件,关系、意义感与照护同样重要。老年人不是同一种生活方式,养老准备也不能只剩账户上的一个数字。
活得比计划久,是一种真实的不确定
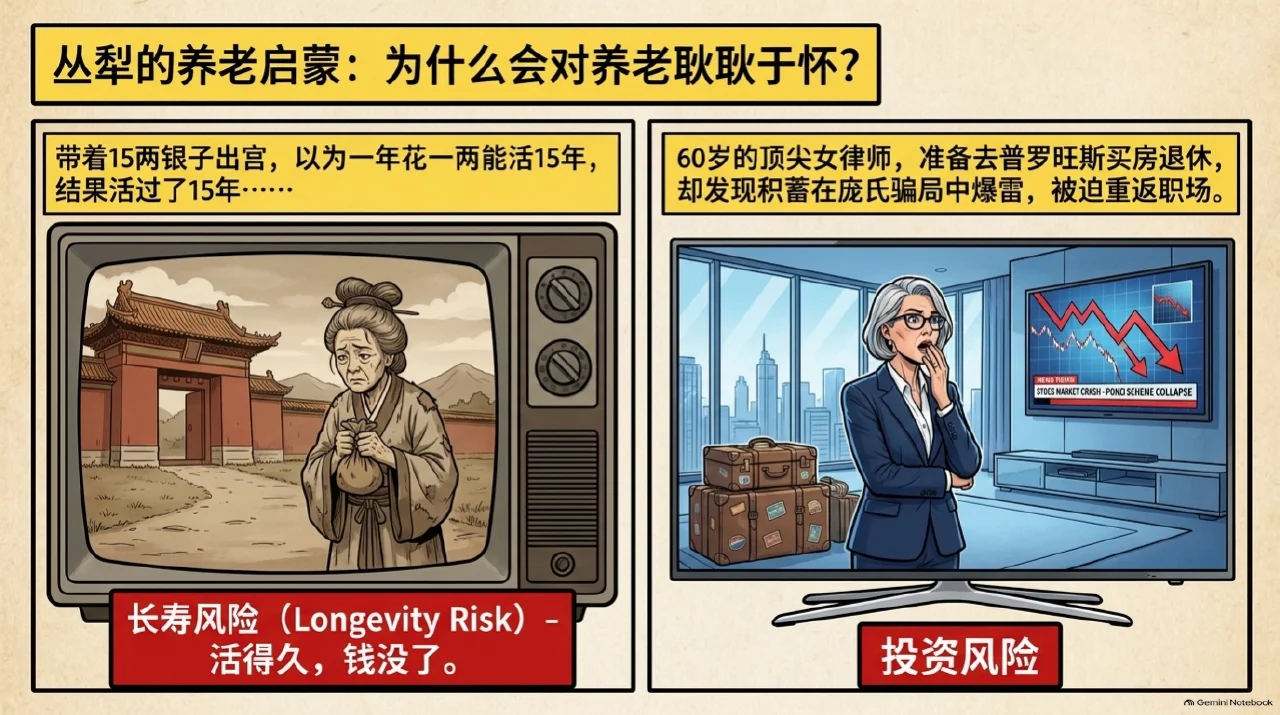
雨白从影视故事谈起:一个人按预计年数攒好钱,却因为活得更久而变得拮据;另一位临近退休者遭遇投资骗局,只能回到职场。故事不是养老金测算资料,但把长寿风险和资产损失这两种问题分得很清楚。
养老既要面对未来不能确定多久,也要面对资产可能损失。寿命更长是好事,却会延长资金使用期;退休之前看似充分的余额,不一定能适应所有变化。把这些问题讲出来,不是证明每个人都会贫困,而是让远处的自己不再只是一个陌生人。
三根支柱,承担不同的部分
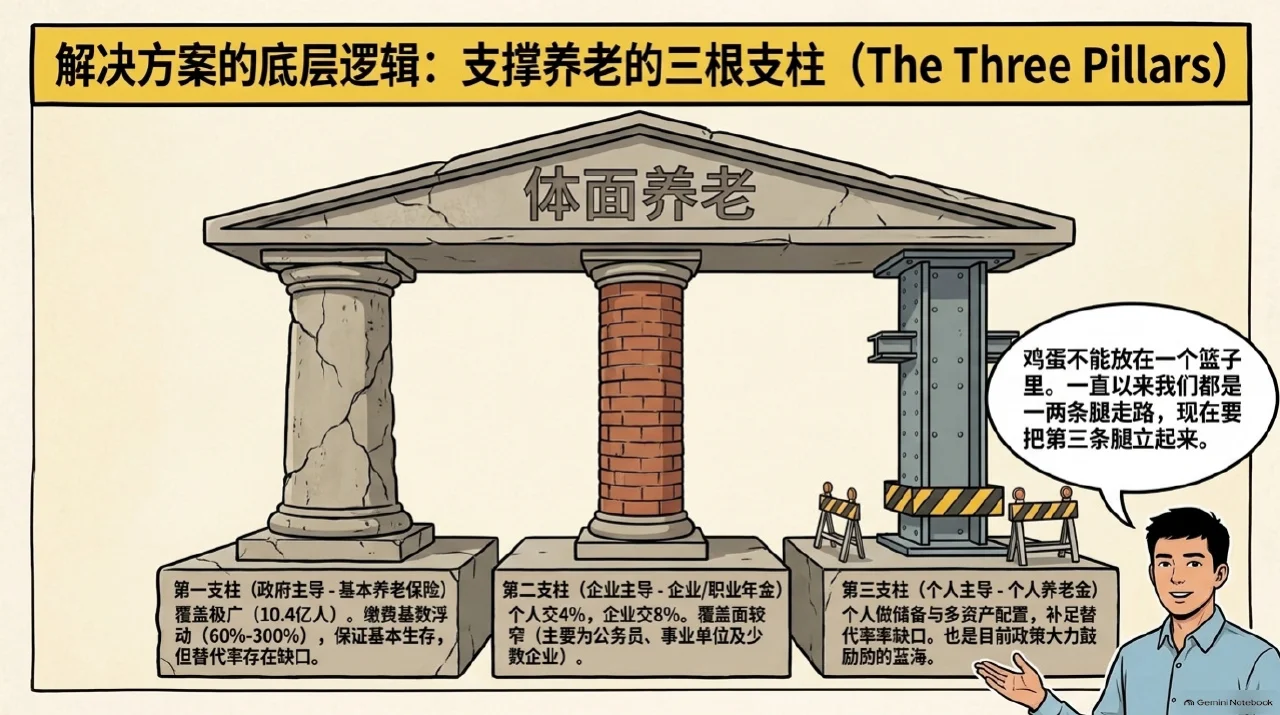
丛犁把基本养老保险称为第一支柱,企业年金和职业年金是第二支柱,个人储备与个人养老金制度属于第三支柱。这种分类回答的是养老金从哪里来,不是三种都要买同一产品。
她用替代率解释退休后收入与退休前收入的比例。节目提到的平均比例与希望维持生活的参照,只能用于说明可能存在缺口。城镇职工与城乡居民、个人缴费经历、收入结构都不同,不能把月薪乘一个比例当作自己的确定退休金,也不能将生活开支照搬成人人一样。
知道重要,与现在能做,是两件事
嘉宾分享养老前景调查和公司宣讲经历:不少年轻人关心,却从未认真计划。原因有距离太远、收入不足,也有家庭支出的优先级。父母和孩子的需求更迫切时,自己退休的事情往往被排后。
节目没有把这些人简单写成缺乏自制力。刚工作、养育子女和支持父母,可能占据大部分现金与时间。意识可以先形成,实际储备却受到条件限制。照顾父母也是家庭养老的一部分,但这不意味着已经自动替自己建立了足够退休资产,两个账户不能混成同一个保障。
九倍年薪,是模型工具而非承诺
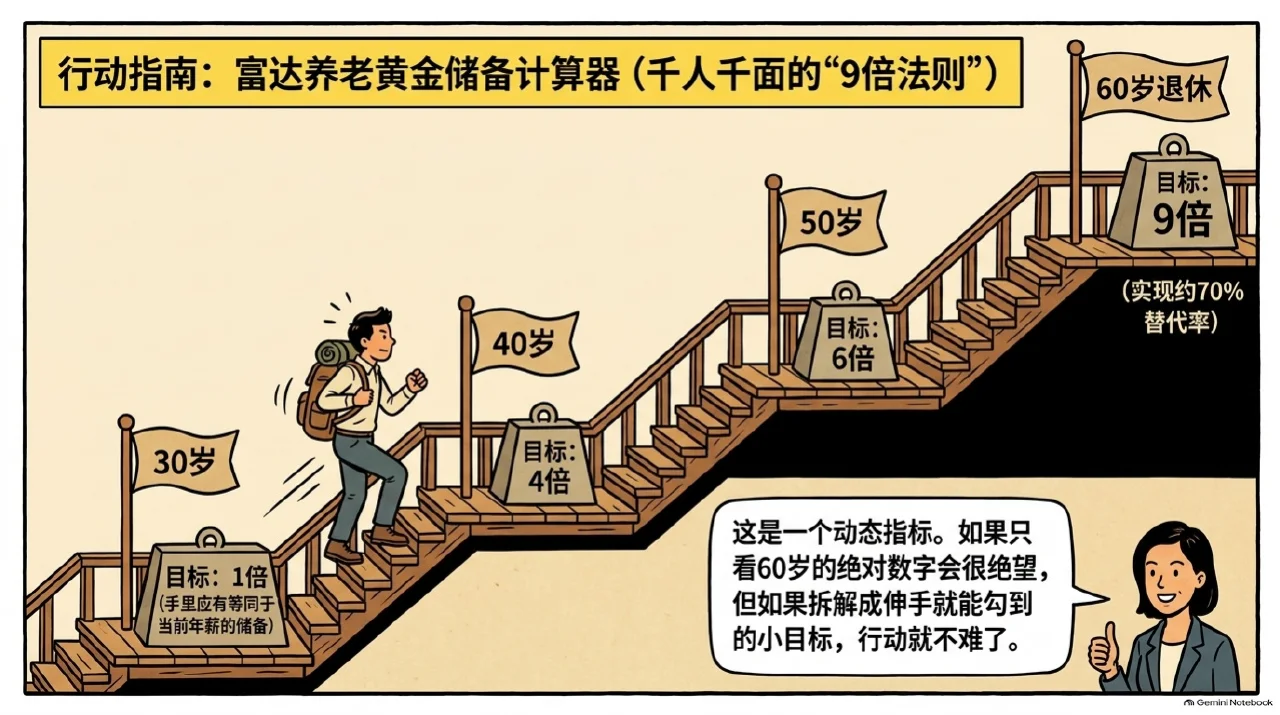
富达的计算器用年龄、退休安排和收入等信息,给出储备倍数。节目讨论退休时约九倍年薪,以及不同年龄节点的动态目标,是为了把一个遥远总额拆成容易理解的尺度。它不是单靠一个乘法就能保证生活不下降的公式。
调查里“多少够养老”的平均答案,也不能适合所有城市和家庭。倍数同样有模型假设:收入、退休时点、公共待遇、支出和投资结果都会改变结论。本文保留工具的目的,不复述小额投资几十年后必得某金额的算式,因为节目没有给出足够完整的收益和风险假设。
积累之后,还有漫长的提取阶段
退休前主要是把收入的一部分形成资产,退休后则要让资产支持持续支出。后一个阶段并不一定比前一个简单:不再有原先工资,却可能遇到通胀、医疗和寿命的变化,也可能仍希望帮助子女。
丛犁把这称作全周期,提醒不能只关心退休那一天的余额。雨白谈到高龄长辈仍被增值机会吸引的经历,也说明“老人不需要投资”是过于简单的想象。另一方面,愿望越迫切,越可能被高收益承诺利用;正规渠道与适合本人是不同问题,任何标签都不能自动证明安全。
海外例子,重点在制度怎样组织
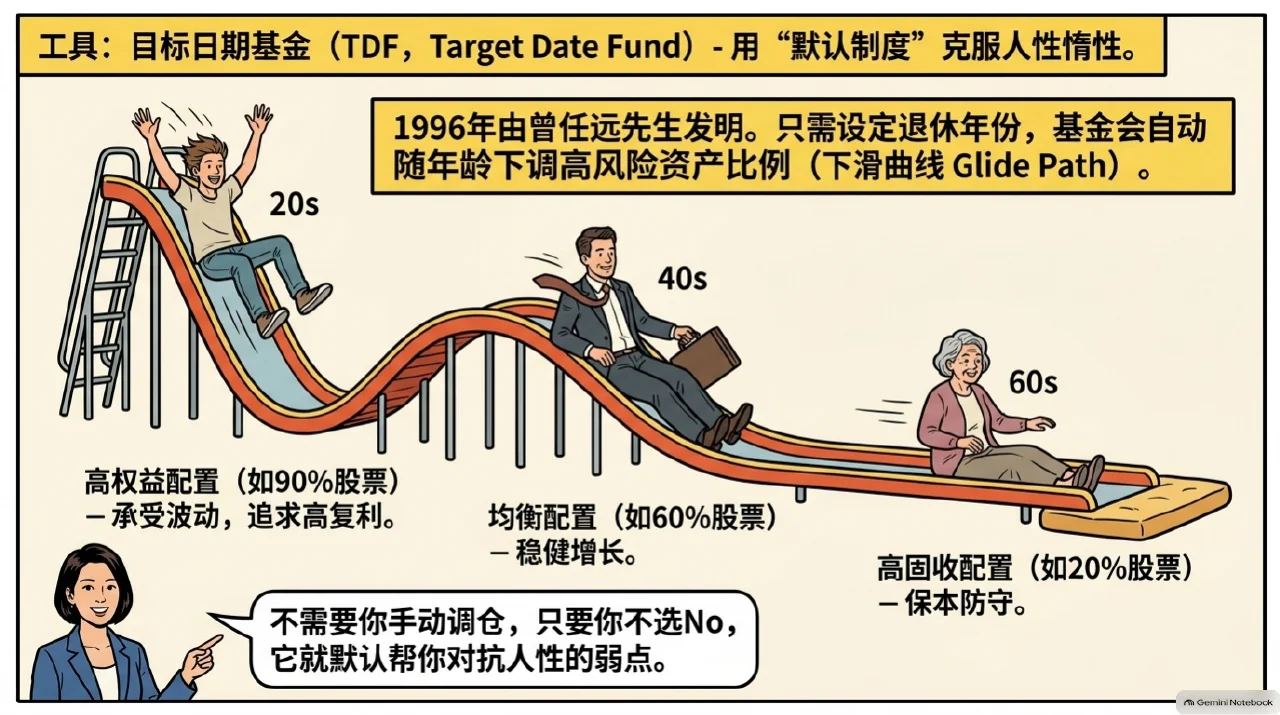
节目用美国401(k)、IRA和目标日期基金,解释雇主储备、个人账户及动态资产组合的关系。默认安排与定期投入,可以帮助减少拖延;目标日期基金会围绕一个退休年份调整配置,但调整风险不等于消灭风险。
这些例子用于理解制度设计,不能照搬成中国账户的权利与税收规则。2022年8月的节目明确说,当时新个人养老金税收细则还未正式发布,随后引用2018年税延养老保险作铺垫。二者不是同一个时期的最终制度,本文不把当时的预期或旧试点税率写成今日政策。
好的老年生活,还有关系与意义
丛犁想象退休后回到烟台海边,与家人生活并继续接触社会。雨白也希望走山水、保持学习。她们反对把所有老人都想成早睡早起、无所事事的人,每个人原有的兴趣与习惯仍然重要。
节目谈到社区活动、适老化工具与时间银行:陪伴和照护可由更广的社会关系参与,而不只靠子女或余额。它们仍需要制度与服务实际落实。养老财务准备和心理准备相连,不能让一张金融产品宣传图替代完整的老年生活。
把故事放回时间里。
- 2014年前后
进入养老业务领域
丛犁回忆加入富达后的认知变化,养老不再只是领取基本退休金。
- 2018年
养老前景调查
调查推动对准备金额的讨论,样本平均答案不等于个人所需总额。
- 2018年
税延养老保险试点
节目用旧试点解释税收递延,为新制度讨论作铺垫,不能混作最新细则。
- 2020年
海外疫情案例
节目谈到部分海外账户在特殊时期的提取安排,作为制度比较的背景。
- 2022年8月
个人养老金细则待完善
本期录制与发布时制度仍在推进,对未来税收安排的描述包含预期。
- 退休以后
进入提取阶段
资金继续支持生活,寿命、医疗、通胀和照护需求使规划不能停在退休日。
谁,推动了这个故事?
丛犁
富达国际嘉宾以养老业务、调查与国际经验说明个人储备和全周期规划。
雨白
主持人通过影视故事、家庭经历与储蓄问题追问养老的实际含义。
富达国际
嘉宾所属机构在节目中提供养老调查和计算器思路,模型结果不等于个体保障。
国家基本养老保险
第一支柱制度提供基础养老待遇,与雇主计划和个人储备分属不同来源。
- 丛犁以任职和养老业务经历参与讨论 →富达国际
- 雨白共同追问金额、生活与制度的关系 →丛犁
- 富达国际其计算器讨论把公共待遇作为养老来源的一部分 →国家基本养老保险
为什么准备金额需要因人而异
- 01
收入改变
停止原有工作后,工资可能由公共待遇、年金与储备提取等来源替代。
- 02
支出变化
退休生活、健康与家庭义务并不会按统一比例缩减,具体缺口各不相同。
- 03
周期拉长
寿命和通胀改变资金使用时间与购买力,需要持续理解条件而非一次宣布达标。
这些词,其实不难懂。
- 替代率
- 退休后收入与退休前收入之比,比较时需要一致口径,不等于个人待遇的固定公式。
- 长寿风险
- 生活时间超过原来资金安排,导致晚年资产不够用的不确定性。
- 目标日期基金
- 按目标退休时间组织并调整投资组合的基金类型,仍有市场和模型风险。
- 提取阶段
- 开始用资产支持日常生活的阶段,余额减少与支出安排都需要考虑。
读到这里,也保留一点疑问。
- 本文是2022年8月节目观点整理,九倍年薪、年龄倍数及替代率都是模型或参照,不是达标承诺。
- 2022年当时细则未定;节目引用2018年税延养老保险的提取税率不等于随后个人养老金最终规则。
- 调查样本、国际制度与投资示例有口径及背景限制;本文不提出投资、保险购买或资产比例建议。
本文根据《知行小酒馆》E50 多少钱才能让我们体面「养老」?|我们和养老的距离 01逐字稿整理,不是逐字复制。文稿和AI整理都可能出错;章节旁标出原节目时间,方便回听。图像为AI生成的漫画演绎。
查看原节目与作者 ↗