- 账户规定钱的用途和流转方式,产品决定具体风险和收益。监管允许、专业管理与保本是不同概念,不能互相替换。
- 税前扣除不是直接退回同额现金。实际优惠与原本缴税情况有关,领取阶段如何征税也会改变全程结果。
- 长期封闭能帮助专款专用,却也减少临时支取的自由。知道未来用钱目标,不等于自动知道适合的投资工具。
自愿参加,资金却不能随意取
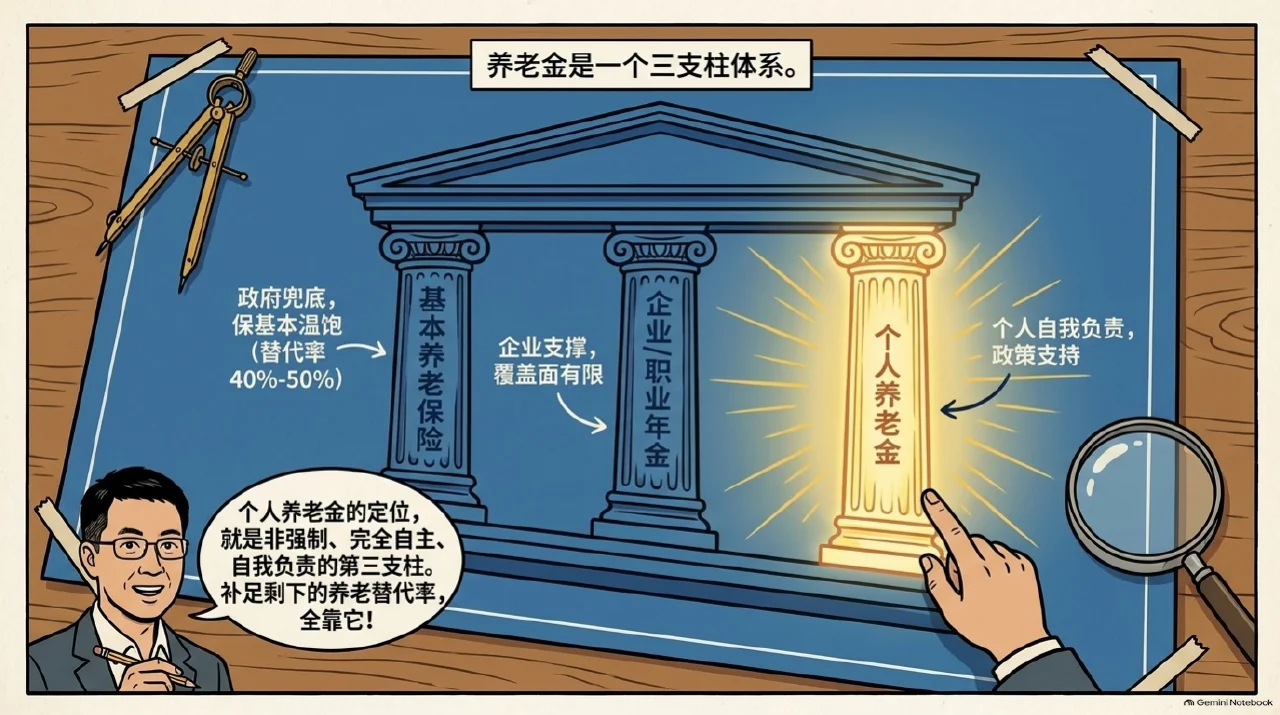
主持人先解释账户设想:在银行建立专门用于个人养老的账户,用里面的钱选择许可产品。孙博把它放在第三支柱,与公共养老金和职业养老金分开,关键词是个人参与、自我负责和长期储备。
“自愿”说的是是否参与,“封闭”说的是参与后的钱不能像普通活期账户一样自由提取。政策提供税收优惠,同时要求这笔资金服务于养老。账户属于本人,也不意味着随时可用;财产权与领取条件是两件事。具体例外、时间和操作仍需要当时尚未完整公布的细则。
顶层框架之后,还要等配套
孙博说,2022年4月的意见是顶层框架,实际运行还需要参加与领取办法、税收安排、银行账户规则及金融产品规则等部分。一个文件明确方向,不等于所有细节已经可执行。
节目对哪些银行先参与、如何转移、是否一次或分期领取,以及领取方式能否改变,有不少理解与预期。本文把它们留在2022年9月的讨论语境里,不把嘉宾猜测转写成办理说明。后来的制度结果,也不能倒过来让本期的每句话都变成当时已经确定的事实。
一万二扣除,不是拿回一万二
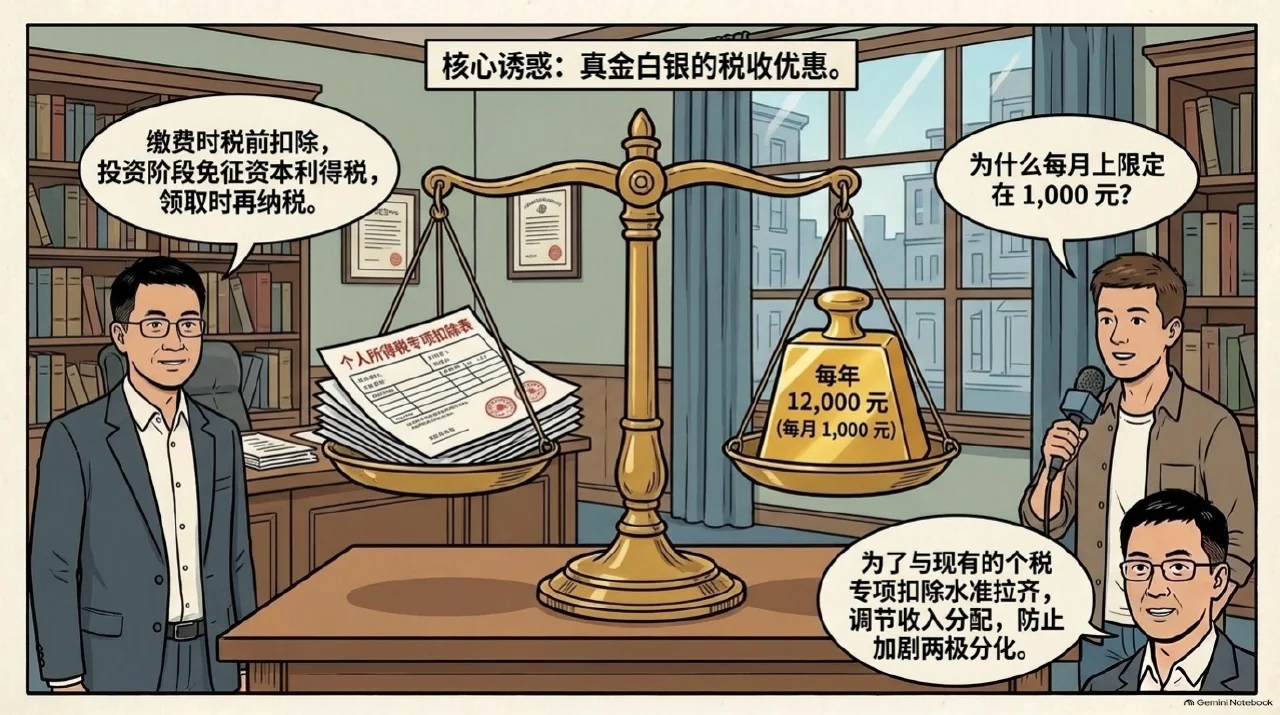
节目围绕每年12000元额度讨论税前扣除。它的意思是,在适用安排下,缴费可以影响计算应税收入的基础;并不是存进去多少,国家就再给个人同额现金。纳税水平不同,得到的减税效果也不同。
孙博还谈到税收递延:缴费时暂不纳税,投资阶段和领取阶段怎样安排,需要一起看。对退休时起征标准、分期税率与只征本金的讨论,在本期里包含建议和推测。不能只截取“免税”两字,把几十年后的税负说成必定没有,更不能把账户收益一起当确定优惠。
允许买的产品,也有不同风险
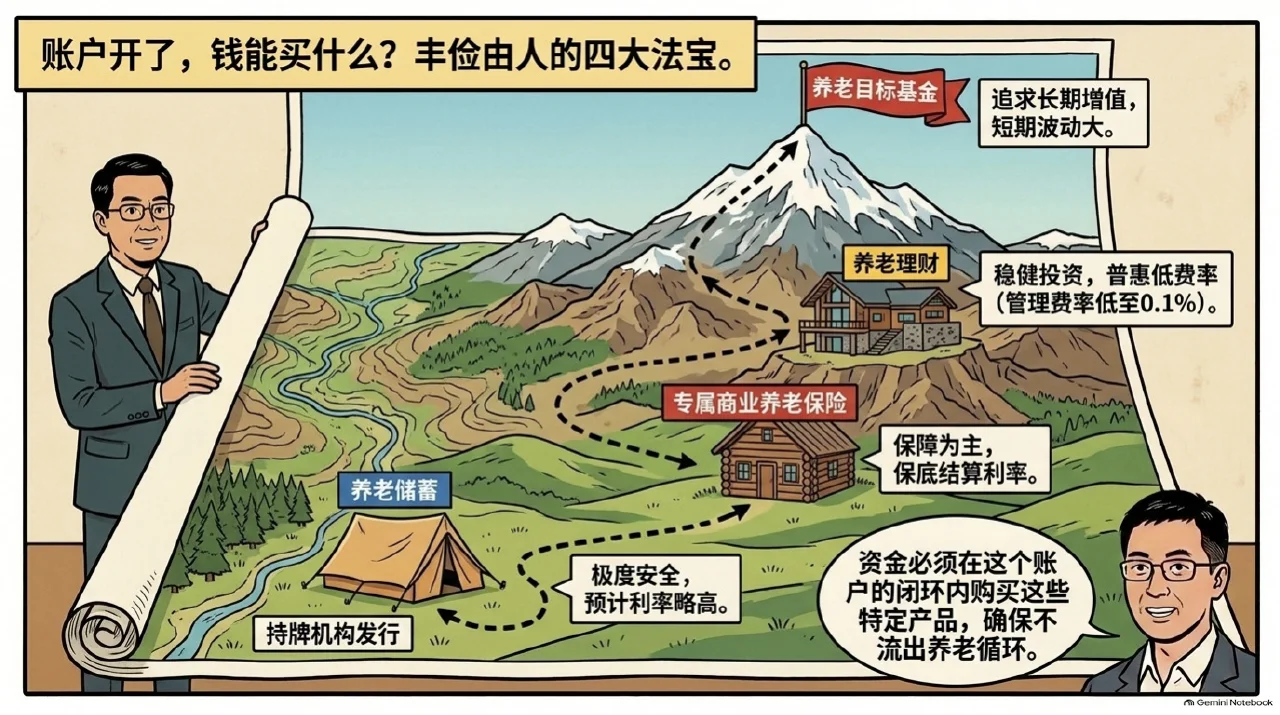
节目设想通过银行或合规产品渠道选择储蓄、保险、理财和公募基金,但资金应从养老资金账户流出,赎回后仍回到账户。这说明封闭的是资金用途,不是只能持有一项资产。
账户中的不同工具有不同设计、费用和波动。节目希望专业机构替普通人降低配置难度,但“养老”标签不自动构成收益保证。嘉宾对产品利率、风险排序和安全性有简化描述,本文不把这些口述做成选购对照表;一个受监管的投资产品也可能亏损,长期目标与短期损失可以同时存在。
长期场景,可以改变行为却不会消除风险
孙博认为,钱明确是多年后使用时,人可能较少因一时上涨或下跌就进出。封闭账户能强化养老标签,减少把这笔钱拿去换车等其他用途的冲动,这是行为和制度结合的思路。
但不能把“拿不出来”与“最终一定涨回来”划等号。节目用美国制度和历史投资案例作比较,主持人也追问市场环境的影响。跨国制度、资产表现与个人账户并不相同,长周期只是思考视角,不能保证特定基金或特定入场价都获得相同结果。
机构的服务,与利益关系都值得看见
主持人追问金融机构和财经传播者为何热衷宣传,是否为了管理费。孙博从规划复杂、专业服务和较低费率解释其意义,认为不能把一切动机归为营销。这是他对行业的看法,不是本文对任何机构动机的认证。
养老来源、费用、风险和税收本来就相互影响。专业服务可以帮助解释,但支付费用也应被清楚理解;有社会目标的产品仍然存在商业安排。节目对养老金支持资本市场的期待,同样需要规模、时间与配置条件,不能把制度推出直接当作股市上涨信号。
钱准备好了,身体与生活还没有完
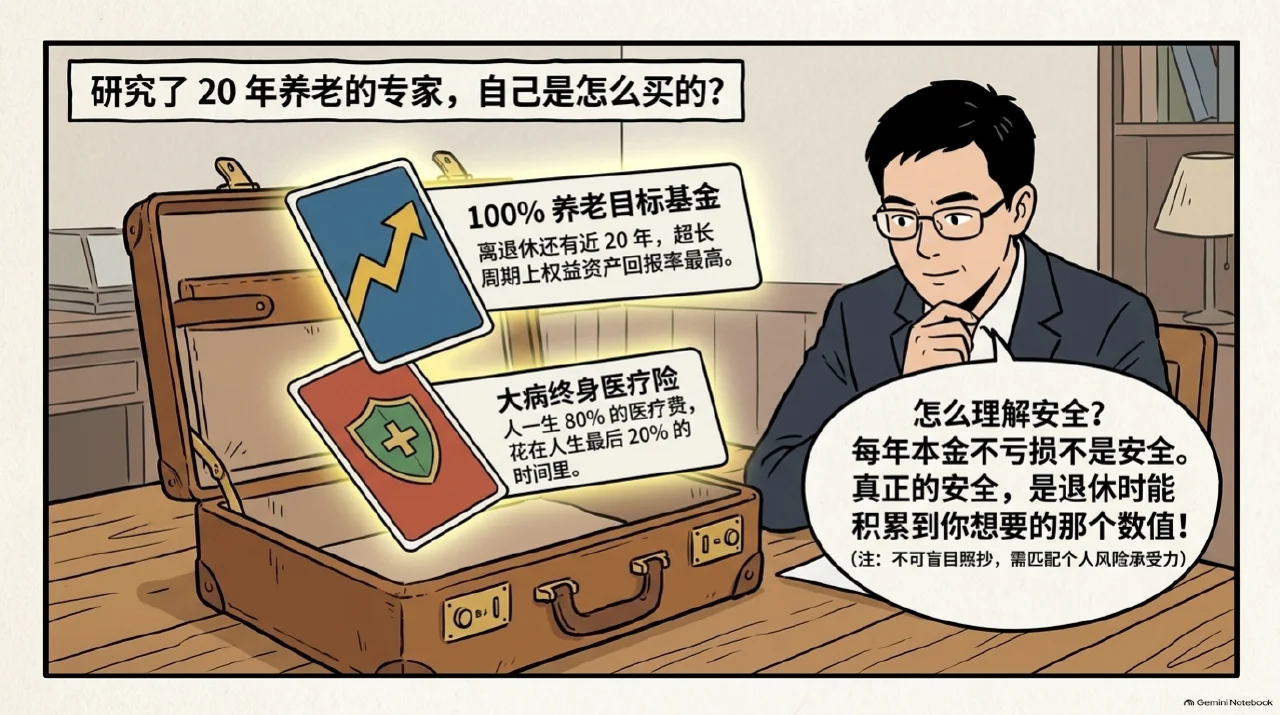
谈到个人经验,孙博拒绝让听众直接抄具体产品。他愿意讨论长期目标,也承认自己的风险承受与别人不同。个人选择不是所有年龄、收入和家庭都可套用的作业。
最后对话转向健康、意义感与身体准备。嘉宾看过养老机构后,体会到能够自主生活与失能状态差别很大。财务目标只是养老的一部分,不能假定未来所有钱都花在旅行与兴趣上。节目以规律生活的个人经历收尾,本文保留这个视角,不将它写成医疗效果或寿命承诺。
把故事放回时间里。
- 2018年
个税制度背景
节目用起征标准与扣除的变化解释税收激励,口述覆盖人数不作为最新统计。
- 2022年4月
个人养老金框架意见
顶层方向明确,银行、税收、参与和产品等配套仍需逐步落实。
- 2022年9月
本期讨论
嘉宾表达期待与建议,录制时不能把尚未公布细则当已知办理办法。
- 未来缴费阶段
专款进入账户
额度与扣除围绕政策条件运行,缴费本身不等于同额退税或投资盈利。
- 未来投资阶段
资金封闭流转
钱可按规则进入产品并回到账户,长期目标仍然需要理解具体风险。
- 满足领取条件以后
资金支持养老
领取条件与税收共同影响结果,节目未给出当时已确定的完整细则。
谁,推动了这个故事?
孙博
养老金融研究者长期研究金融与社会保障,在节目中解释账户目标并提出配套预期。
雨白
主持人追问税收优惠、所有权与不同年龄群体的实际处境。
一只羊
主持人追问产品、市场影响和健康准备,区分养老标签与具体工具。
银行
账户与金融服务机构节目设想的资金账户承办渠道,与产品发行方并非必然同一个角色。
专业金融机构
产品管理与服务主体提供养老相关产品和配置服务,同时存在费用与商业安排。
- 孙博讨论缴费、领取与税收安排 →雨白
- 孙博讨论养老产品与长期市场行为 →一只羊
- 银行账户资金按许可范围进入产品并封闭回流 →专业金融机构
账户怎样把目的变成约束
- 01
养老目标
个人愿意为较远时期准备资金,但普通账户容易被其他用途挤占。
- 02
制度激励
税收安排提高参与吸引力,具体价值仍依赖纳税状况和完整规则。
- 03
用途约束
资金封闭运作帮助专款专用,也减少临时使用的灵活性;风险仍由具体产品承载。
这些词,其实不难懂。
- 第三支柱
- 在公共与职业养老金之外,由个人参与形成的养老来源,不等于一款基金。
- 税前扣除
- 减少符合条件的应税收入基数,不是扣除额直接变成个人现金收益。
- 税收递延
- 把某些纳税时点往后移,最终是否更划算还要看各阶段完整安排。
- 封闭运行
- 账户资金依规则进入产品并回流,在满足领取条件前不能任意挪作他用。
读到这里,也保留一点疑问。
- 本文按2022年9月尚待配套的讨论整理;领取、继承、出国和银行转换等口述不作为现行操作说明。
- 分期税率、未来起征标准与只征本金是嘉宾预期或建议,不是已生效规则;年度额度也不是同额现金补贴。
- 不以专业机构、养老标签或长期持有证明产品保本,不提供开户、基金配置、保险或投资建议。
本文根据《知行小酒馆》E54 个人养老金账户有必要开吗?太有了|我们和养老的距离 02逐字稿整理,不是逐字复制。文稿和AI整理都可能出错;章节旁标出原节目时间,方便回听。图像为AI生成的漫画演绎。
查看原节目与作者 ↗