- 股灾与大萧条不能画等号。银行、信贷、消费、企业投资和国际制度共同影响传播过程,不能只用情绪解释长期萧条。
- 嘉宾用新技术、资金、参与者、政策和金融产品等角度观察泡沫;这是一套讨论框架,不是满足几个条件就能准确预测拐点的公式。
- 借款投资不仅放大涨跌,还可能产生追加保证金或被迫出售的问题。即使看好长期方向,也可能没有条件等到长期。
- 分散、持有时间和生活资金安排是不同维度。分散不能消除市场风险,长期也不保证任何资产都能回本。
没有股票账户,为什么仍可能受影响?
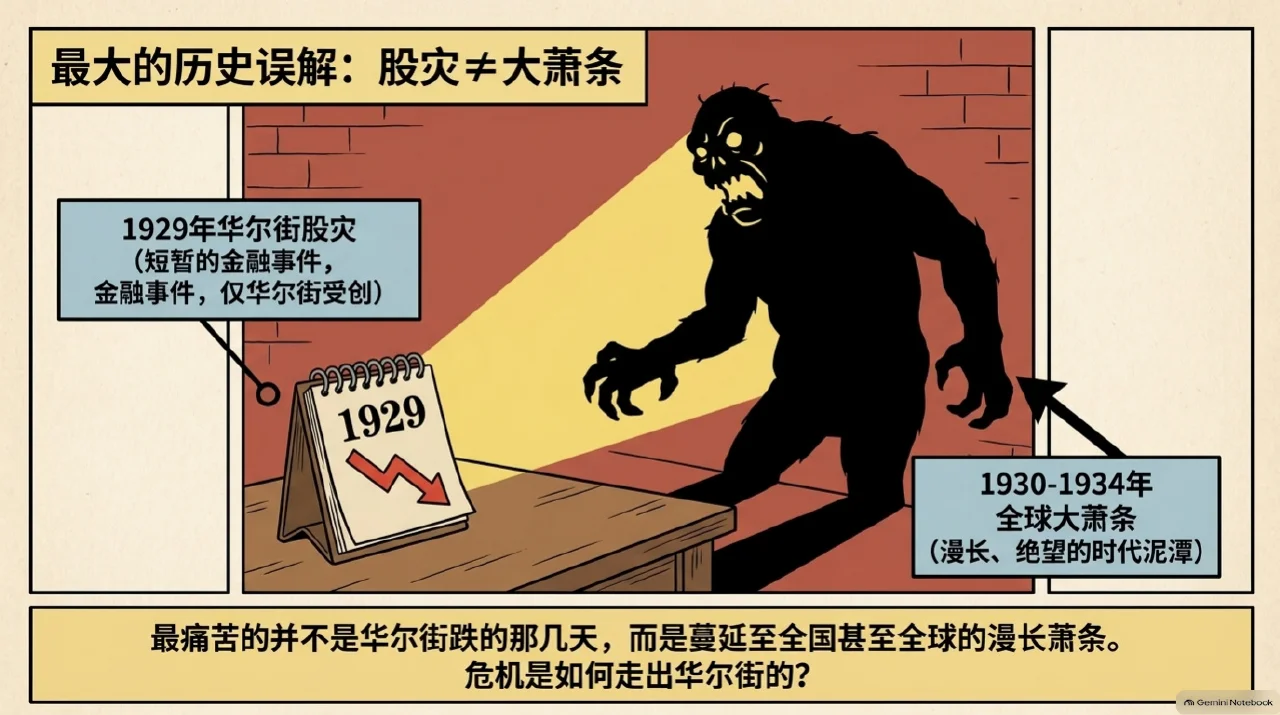
如果只是股价下跌,首先承受损失的是持有人。但节目关心的是接下来会怎样:资产缩水可能改变消费和借款条件,银行受损可能减少放贷,企业拿不到钱、订单又变少,就可能缩减生产和用工。一个没有买股票的人,也可能通过工作和收入受到影响。
这里需要保留历史过程的复杂性。1929年股灾之后,还发生了多轮银行危机,国际金融安排与政策反应也参与其中。不能把这些不同时间、不同环节压成“大家害怕,所以全民失业”。美国联储历史资料同样把股灾与随后几年的银行、国际金融危机分开叙述。
为什么小钱算得细,大钱却容易凭感觉?
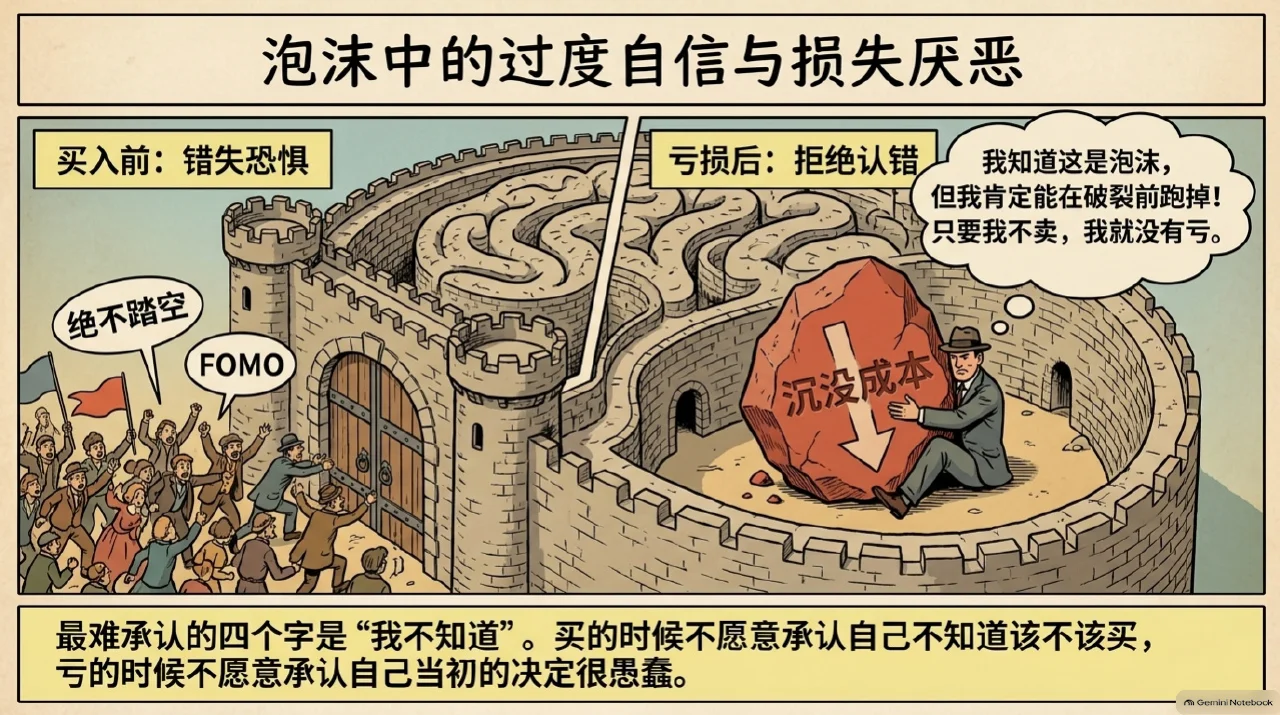
对谈举了一个常见反差:为了几元优惠比较半天,却可能很快决定一笔大额投资。朱宁从行为金融角度解释,不同场景会触发不同的决策习惯。看到别人赚钱时,我们可能更在意错过的难受,而没有同样认真地检查价格、信息和损失承受能力。这是对一种倾向的分析,不是每个人必然如此。
亏损后也可能出现另一种困难:卖出会让人感到承认自己判断错了,于是继续持有,甚至寻找更多支持原判断的信息。节目提醒人留意这种心理,但不能反过来推导出“亏损就该立即卖掉”。决定仍要回到资产、价格、资金用途和原来的判断,而不是只以盈亏颜色为依据。
历史危机,还有哪些放大环节?
节目把1920年代的繁荣放进更大的背景里:新技术、财富分配、战后国际借贷与赔款关系,都影响了不同人的处境。看见某项技术有真实用途,与判断一项资产值多少钱,是两个问题。历史上的技术进步,并没有让市场从此免于高估和亏损。
银行体系、货币制度与国际贸易又会改变冲击如何传播。对谈讨论金本位的约束和贸易保护等问题,也追问如果回到当时,哪一种政策可能减轻危机。这些反事实问题帮助理解不同渠道,却没有一个只改变一件事就必定改写历史的确定答案。
泡沫框架能用来提问,不能当作倒计时
朱宁列出一组值得观察的因素:新概念或新技术、资金条件、参与者经验、政府支持,以及金融产品和交易方式。这些因素可以帮助追问一段上涨依靠什么,但不等于所有泡沫都遵守同一份完整清单,也不能只看到其中几项,就宣布某个市场已经到了顶部。
两人也谈到波动、科技公司盈利与价格之间的关系。真实商业增长可以与过高价格同时出现;波动加大也有多种原因,不是可靠的逃顶信号。本文保留这组分析问题,不把节目录制时的个别行情、账户统计或危机猜测改成今天的实时判断。
借来的钱,会改变你还能等多久
借钱买资产,除了面对资产本身的价格变化,还要满足贷款、担保或保证金条件。当市场不利时,投资者可能需要补钱,或在并不想卖的时候被平仓。问题不只是最终看没看对方向,还有中途是否承受得住。SEC的保证金账户说明也明确提醒,亏损可能超过最初投入。
节目拿机构风控与个人交易作比较,提醒人别把没有约束直接理解为优势。但专业机构也会犯错,止损线和仓位规则也并非一套适用于所有资产的答案。对谈里分析师与随机选股的故事,本文不当成已经证明某类人总会输赢的统计结论。
理解历史,能带来什么实际改变?
节目最后没有给出下一次危机的日期,也没有一份保证财富安全的配置比例。更具体的问题是:自己的资金用在什么地方,什么时候需要用,相关损失会不会影响生活,以及是否把一套动人的故事误认为确定回报。分散和长期持有都需要条件,不能当成没有风险的代名词。
雨白在结尾谈到“希望”,也刻意把它与“市场一定涨回来”的确信分开。理解危机不是为了时时刻刻预测灾难,而是知道金融价格、借款条件与生活安排怎样互相影响。即使不能控制市场,人仍可以把自己的责任和信息边界看得更清楚;这不保证投资结果。
把故事放回时间里。
- 1920年代
技术与金融繁荣
节目回顾技术进步与市场乐观,也讨论繁荣在不同群体间并不平均。
- 1929年
美国股市暴跌
股灾是这一时期危机的重要事件;它不能独自概括随后多年萧条的全部成因。
- 1930—1931年
多轮银行恐慌
银行受损影响存款、信贷和经济活动,冲击开始超出股票市场参与者。
- 1931—1933年
金融危机继续扩散
国内与国际金融问题交织,政策与货币制度成为研究危机传播的重要部分。
- 对历史的后续研究
讨论政策与行为
学者从货币、信贷、制度和心理等角度解释危机,不同机制并不一定互相排斥。
- 本期对谈
用历史反问今天
借历史检查投资中的过度自信、借款约束与信息边界,而非发布市场拐点预测。
谁,推动了这个故事?
朱宁
经济学家、行为金融学者《1929》中文版译者,长期研究资产泡沫与金融危机,在节目中解析大萧条成因及普通人的行为误区与资产保护策略。
索尔金
财经作家、记者《1929》与《大而不倒》作者,通过历史追踪记述了1929年危机爆发的前后细节,警示人们忘却历史的代价永远大于记住历史的代价。
伯南克
前美联储主席、经济学家长期研究大萧条与宏观经济,提出救危机关键在于维持金融机构存活以提供信贷,将大萧条视为研究宏观与行为经济学的圣杯。
美联储
美国中央银行机构美国中央银行体系。节目讨论它在不同危机中的角色,但不能把流动性变化简单写成每次泡沫的充分原因。
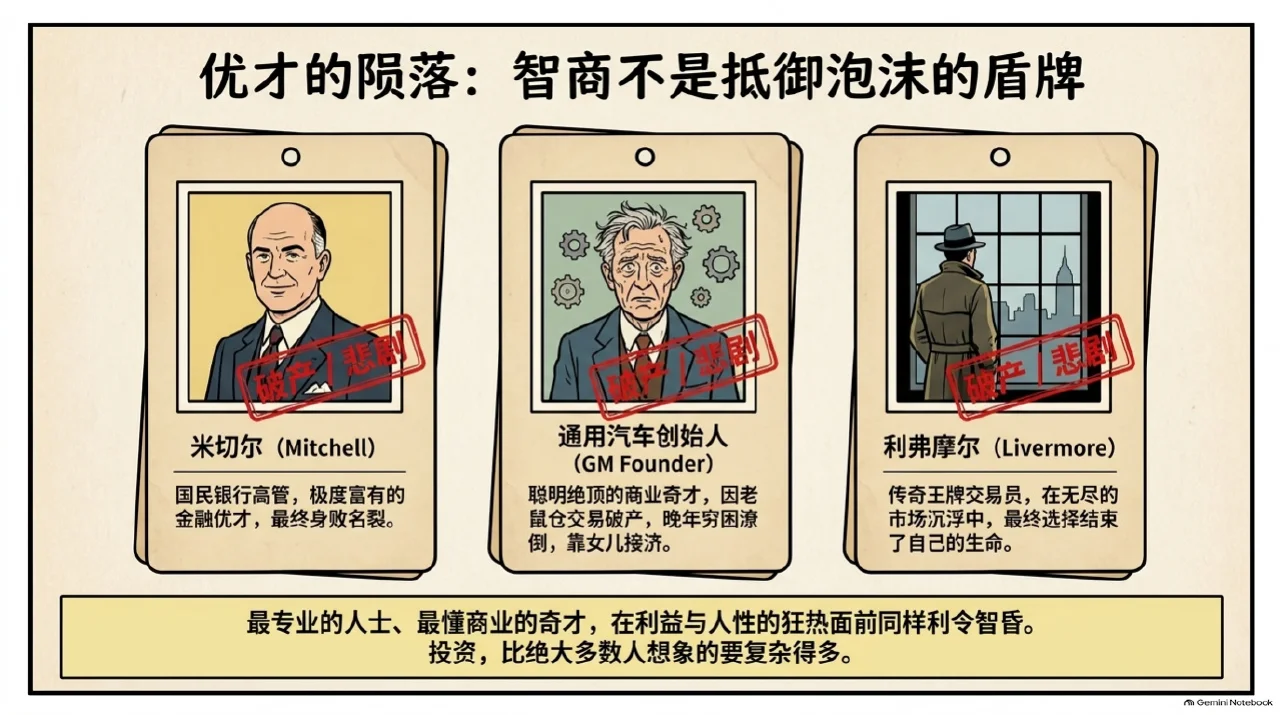
米切尔
1929年华尔街金融高管《1929》相关叙事中的银行业人物,节目借其经历讨论繁荣时期的推销、融资和市场信心。
- 朱宁朱宁作为译者翻译了索尔金的著作《1929》,并借助书中历史探讨当下经济与投资心理。 →索尔金
- 伯南克伯南克曾担任美联储主席,在其任内借鉴了大萧条研究成果以应对2008年金融危机。 →美联储
- 朱宁朱宁在行为金融研究中引用伯南克关于大萧条是研究宏观与行为经济学圣杯的观点。 →伯南克
金融冲击怎样传到工作和收入?
- 01
价格与资产状况变化
资产缩水可能削弱抵押与偿付能力,也改变家庭、银行和企业的预期。
- 02
信贷与支出受约束
放贷收紧、融资变难与谨慎支出可能一起出现,使企业更难维持原来的经营安排。
- 03
订单与用工调整
需求下降与资金短缺会影响生产和就业,没有持股的人也可能受到影响。
- 04
反馈可能放大冲击
收入下降又压低支出,但最后是否演变为长期萧条,还取决于制度、政策和其他条件。
这些词,其实不难懂。
- 行为金融
- 研究心理与行为怎样影响投资决定,例如怕错过、过度自信和不愿承认错误;它描述倾向,不预测每个人的每次选择。
- 合成谬误
- 一个人或一家企业看起来合理的做法,很多人同时采取时可能产生不同的整体结果。例如需求不足时各方都减少支出,可能进一步压低收入。
- 安全垫
- 指在投资和生活中为防范意外预留的缓冲资金。就像出门旅行时包里多带的一把雨伞和备用现金,即使遭遇暴雨或延误,也不会让行程陷入绝境。
- 择时
- 指试图精准预测低点买入、高点卖出的操作。这就像想精确预测哪一天哪一秒会下雨一样,实际操作极难持续成功,反而容易招致两头亏损。
- 杠杆
- 用借款等方式放大对资产价格变化的暴露。收益和亏损都会被放大,还可能遇到补保证金或被迫出售的问题。
读到这里,也保留一点疑问。
- 本文是历史与访谈讲解,不提供买卖时点、资产比例或保证回本的策略。
- 泡沫因素与波动观察是嘉宾分析框架,不能作为确认顶部、危机日期或未来收益的确定指标。
- 节目提及的个别市场行情与账户数字未在本文逐项核实,因此不保留为实时市场事实。
- 长期持有、分散投资与现金缓冲各有条件,不能保证避免亏损。
- 校对参考:
本文根据《知行小酒馆》E245 对话经济学家朱宁:1929之后,我们学会避免下一场经济危机了吗?逐字稿整理,不是逐字复制。文稿和AI整理都可能出错;章节旁标出原节目时间,方便回听。图像为AI生成的漫画演绎。
查看原节目与作者 ↗