- 运营商定制能快速带来销量,却容易让厂商缺少自己的消费者关系。补贴改变后,原来的大客户渠道优势就可能成为依赖。
- MIUI让小米先有软件用户再做硬件,但供应商不会只因工程师熟悉就放心供货。手机热度必须由库存、产能和品质接住。
- 线下门店并不只有“多一层差价”。体验、教学、维修与代理商利益安排,也能决定一个品牌能否触达和服务更多人。
- 创新能留下行业影响,却不一定足以养活企业。小品牌还得解决良品率、发货、售后和持续融资,不能只靠下一次惊艳发布会。
中华酷联的销量,首先来自运营商
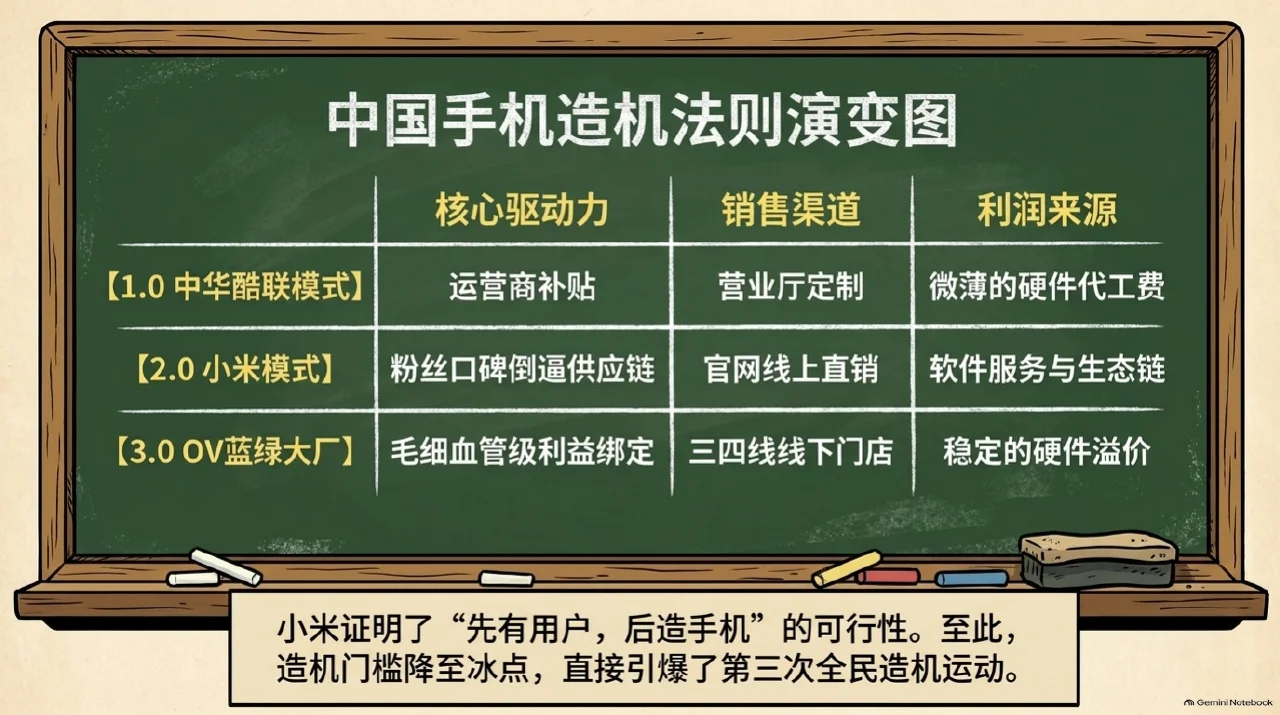
3G推广时,三家运营商需要适配不同制式的手机,也愿意用补贴带动用户换机。中兴、华为、酷派和联想抓住定制与合约机机会,很多人由此用上第一台安卓手机。酷派的双模双待解决了两张不同网络号码同时使用的困难,也表明这一代并非完全没有技术积累。
但定制需求常把厂商推向大量机型与低利润。客户首先是运营商,用户记住的可能只是“充话费送的手机”,并不在意厂家特色。补贴减少、市场转向4G后,厂商必须建立自己的产品与渠道。型号很多不等于品牌强,过去能接到订单也不等于现在能够说服消费者主动购买。
魅族把发烧友的意见带进产品
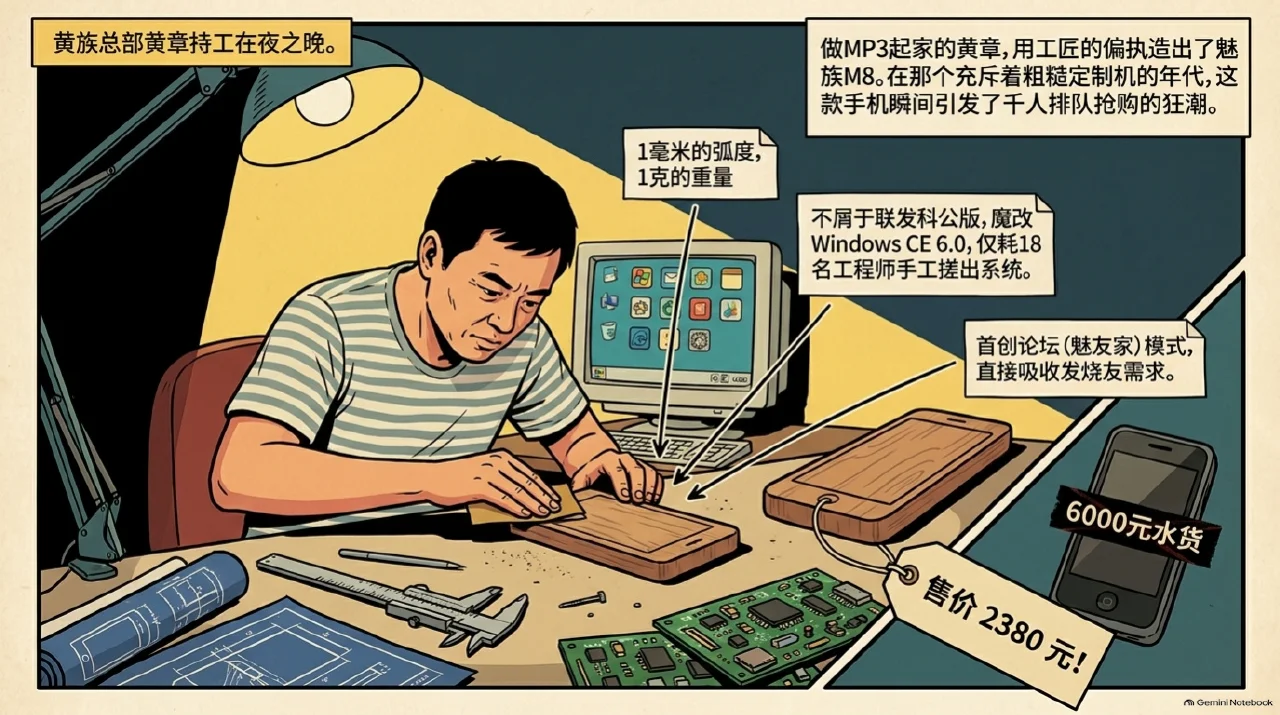
黄章从音乐播放器转向手机,魅族M8把硬件与改造过的Windows CE系统结合起来。公司需要自己补上通信和触屏体验,论坛用户又不断提出意见。它提供了不同于许多低价国产机的产品感受,让设计、界面细节和用户交流成为品牌的一部分。
后来魅族拥抱安卓,推出Flyme,也得到更多投资。不过市场竞争越来越依靠供应、渠道和组织能力,发烧友口碑已不足以独自撑住规模。密集推出定位接近的机型,又稀释原有形象。节目进一步讲到Flyme在汽车座舱上的延续:手机业务的成败与技术资产能否继续使用,是两件需要分开看的事。
雷军在金山学到:技术做出来还不够
节目用相当篇幅回顾雷军的金山经历。盘古想一次包含多种办公功能,却没有充分发挥已有文字处理产品的优势,也没把用途清楚地讲给用户。投入多年、销售不及预期,团队缩减。技术做完只是一个节点,用户是否能理解、是否真的好用,决定它能不能卖。
之后的WPS与其他工具更重视具体需求和推广。雷军又做电商、天使投资,最后把手机看作值得投入的大市场。小米最初拉起的软件、设计与硬件团队来自多家成熟企业。这个故事并不是一位程序员突然靠营销造出手机,而是过往产品经验、人员与供应链积累重新组合。
先做MIUI,让用户在手机出现前就聚起来
早期安卓在本地使用上有许多不方便,MIUI补上农历、拨号搜索、短信等具体体验,每周更新并接收社区反馈。用户拿着别家的手机,日常却在使用和讨论MIUI。等小米手机发布时,它已不是完全陌生的品牌,软件体验先建立了一部分信任。
小米第一代以1999元和网上直销制造鲜明印象,但硬件供应仍然很难。小公司订单规模与资金有限,厂商未必愿意接;产能不足和谨慎备货又让用户迟迟买不到。节目讨论“饥饿营销”时因此没有只归结为一个广告招数:消费者感受到的缺货,也可能来自真实的制造和现金流限制。
低价扩张之后,小米也要学会做线下
799元红米把有品牌、服务和相对稳定品质的智能手机带入更低价位,小米又把类似思路用于生态链产品。但销量快速增加后,供应链、旗舰机延迟和品质问题同样会出现。卖得越多,需要协调的工作越多,不会因为被称为互联网公司就消失。
小米后来发展门店和海外业务,用多种产品提高门店的空间利用效率。早期“没有中间商”的鲜明口号,也要面对真实购买场景的变化。用户有的愿意上网研究参数,有的要先摸机器、现场问人、方便维修。一家公司能够接受的新渠道,并不必永远与创业时一模一样。
锤子留下好点子,也受制于交付
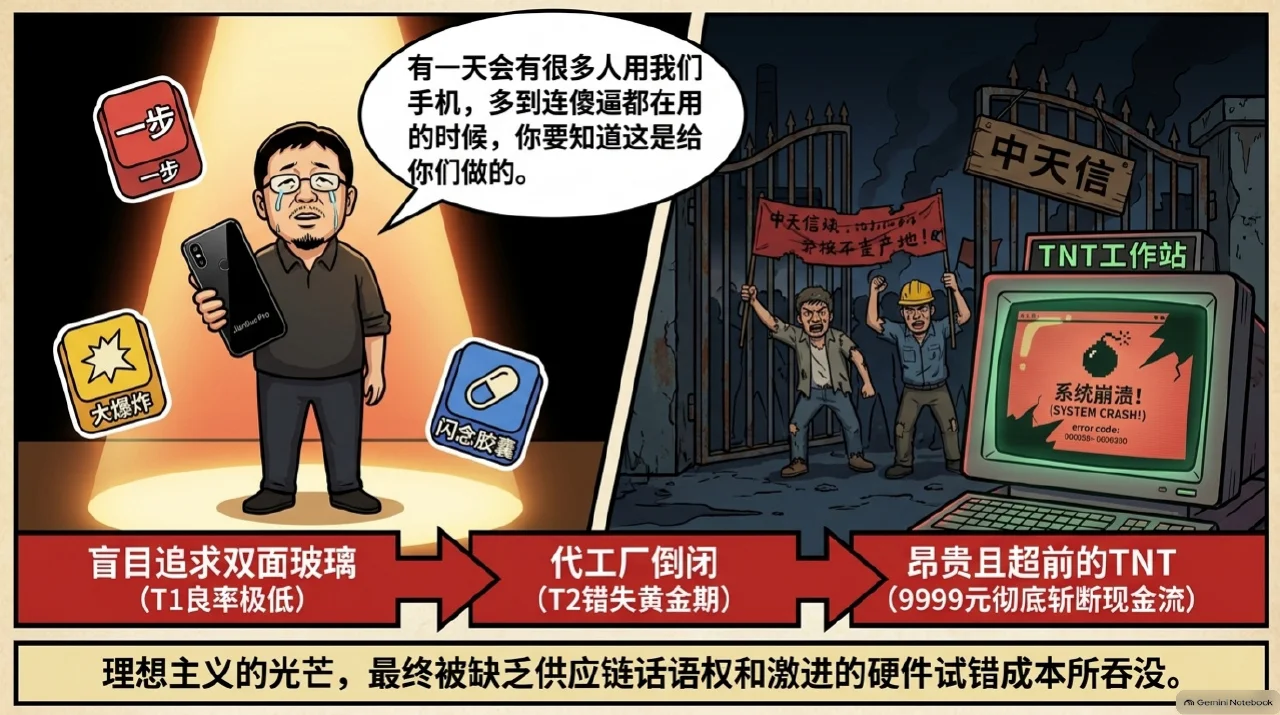
罗永浩从系统界面做起,锤子科技在图标、便签、文本拆分和跨应用操作上进行了许多尝试。刘飞作为前员工回忆团队抠设计细节的过程,这部分是节目里的亲历视角。发布会能让很多人关注,但关注并不是订单,订单更不是已经顺利到手的手机。
T1的结构与生产工艺带来良品率和供货困难,后续产品也遇到代工厂问题。坚果Pro在配置、供应和渠道上更均衡,曾取得进展;TNT又尝试手机连接大屏办公,需求、价格与当时技术成熟度却有落差。节目保留不同解释,不把退出全归结为某一次发布会,也不把后来类似功能出现当作当年业务已经可行。
蓝绿门店的优势,是把服务和利益落到本地
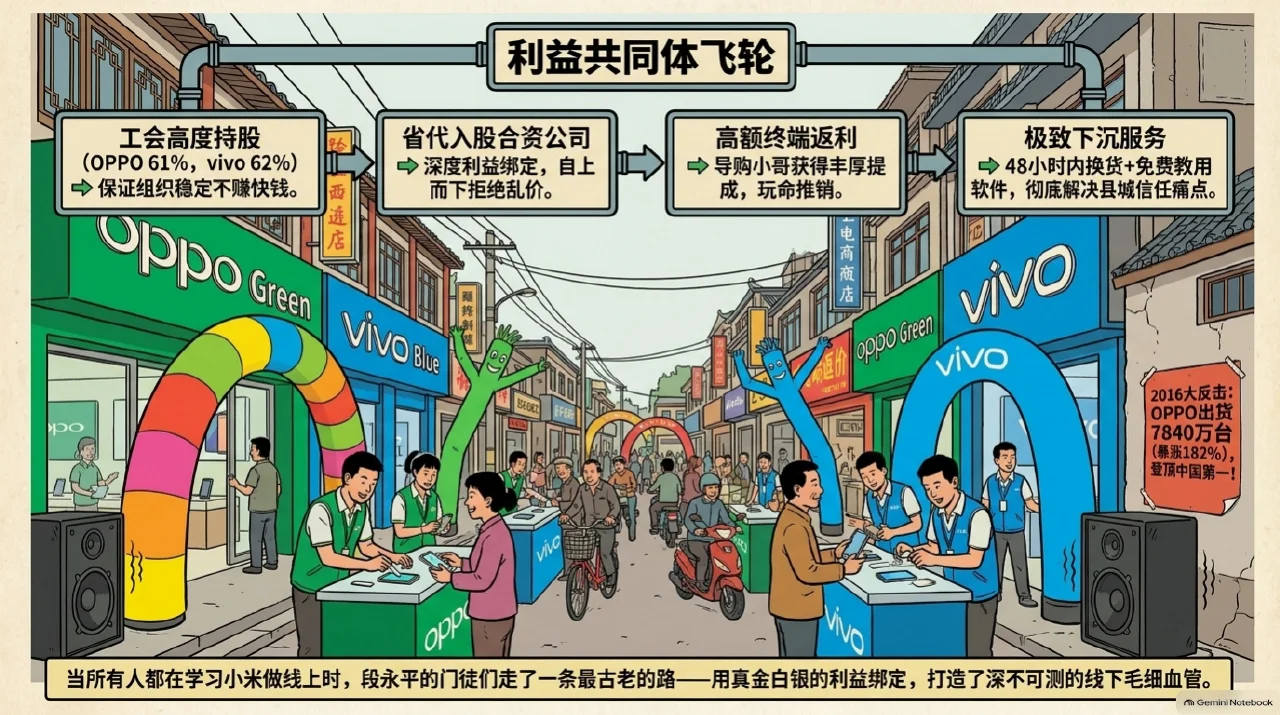
OPPO和vivo来自步步高相关业务的不同团队,早期分别积累影音与通信能力,之后围绕音乐、拍照和年轻用户发展手机。与网络直销不同,它们投入地方代理与零售网络。门店可以展示机器、教用户使用、贴膜和处理问题,对不少县城与乡镇用户很重要。
代理商不是只替厂家搬货,部分地方公司通过持股、分红和长期合作把利益连在一起。售后响应和价格安排也让门店愿意持续经营。节目提到的门店数量主要是代理网络,不能误写成几十万家全部直营店。渠道有效也仍要产品配合,不是广告和招牌多就足以取胜。
华为换了目标,背后的零部件企业也在成长
华为长期擅长运营商业务,转向消费者手机时,砍掉部分定制订单会引起内部反对。余承东推动品牌、产品和研发,经历早期不理想的机型,再由P系列与Mate系列积累信心。自研芯片提供了一部分能力,但芯片设计与制造不同,后来的供应限制仍然构成困难。
节目最后把视角移到产业链:王来春的立讯从连接线和组件逐步发展,周群飞的蓝思围绕防护玻璃积累工艺。屏幕、镜头、声学、组装等企业共同决定手机能做到什么。市场份额的集中不是整条产业只剩几个名字,消费者看见的品牌背后,还有许多长期做具体环节的团队。
把故事放回时间里。
- 2009年
3G与魅族M8带来新入口
运营商定制推广智能手机,魅族也以独立产品和系统体验吸引发烧友。
- 2010年
小米与MIUI起步
小米组建团队,通过系统改进和社区反馈,先积累软件用户。
- 2011年
小米第一代手机发布
1999元定价与网上直销形成差异,同时仍需解决供应商和生产能力。
- 2014年前后
定制补贴减少
中华酷联寻找独立品牌与社会渠道,市场开始更重视消费者主动选择。
- 2016—2018年
渠道与品质加快竞争
OPPO、vivo等扩展线下网络,许多小品牌退出或收缩,市场集中度提高。
- 2019—2020年前后
供应限制改变华为与荣耀
华为面对技术与生产限制,荣耀随后独立,企业选择受更复杂的环境影响。
- 后续阶段
手机与汽车、AI连接
节目讨论芯片、座舱、出海与系统级AI,但这些方向仍各有不同难度。
谁,推动了这个故事?
黄章
魅族创始人重视工业设计和社区反馈,参与国产智能手机早期独立产品探索。
雷军
小米创始人结合软件团队、社区与直销方式做手机,并持续协调供应和新渠道。
罗永浩
锤子科技创始人推动独特系统与产品尝试,企业也长期承受制造、销售和资金压力。
OPPO
国产手机品牌从影音业务发展手机,以产品定位、代理网络及售后支持扩大用户群。
vivo
国产手机品牌从通信业务发展手机,重视年轻用户、音乐及广泛的线下服务。
华为
通信与消费者产品企业从定制转向消费者品牌,投入系统与芯片等研发,同时应对供应限制。
荣耀
从华为发展而来的手机品牌早期采用互联网手机路线,后来独立并继续重建业务。
联想
电脑与手机企业经历手机业务调整及摩托罗拉收购,品牌和组织整合并不容易。
- 黄章曾讨论魅族合作与投资,但控制权等问题未谈成;之后成为竞争者。 →雷军
- 华为孵化与后续独立关系,不能把两个阶段混成一直同属一家。 →荣耀
- OPPO相关业务团队有共同的步步高历史背景,后续各自经营,不是简单的上下级品牌。 →vivo
- 雷军节目比较先做系统再做硬件的路径,以及两者面对的不同产品与交付难题。 →罗永浩
一款受关注的手机,要变成能持续卖的生意
- 01
建立有理由的选择
产品体验、系统或服务让用户愿意选品牌,而不是只接受运营商送来的机器。
- 02
把承诺变成稳定交付
供应商、品质、库存和现金流一起决定能否发货与维修,发布会不能替代它们。
- 03
让购买与服务够得着
线上线下渠道需要适合真实用户,并与代理和供应伙伴形成可长期合作的利益安排。
这些词,其实不难懂。
- 合约机
- 手机与一定时期的话费、最低消费等条件绑定,并不等于机器完全没有成本。
- ROM与刷机
- 更换手机系统软件的旧式玩法;早期第三方系统用来补足原生体验,不作为本文操作建议。
- 良品率
- 生产出来的机器中符合质量要求的比例;做出样机不代表能稳定量产。
- ODM
- 能提供设计与制造方案的合作企业,品牌仍需确定产品、管理质量与承担销售服务。
- 坪效
- 单位门店面积创造的销售等效率指标,多种产品可能提高空间利用,但不等于利润率。
读到这里,也保留一点疑问。
- 半拿铁手机下篇目录标题为No.210,逐字稿片头片尾识别出的期号不一致,本文按公开目录信息标注,不据口述错字改目录。
- 节目多次混用全球和国内销量以及企业自述口径,本文不把不同市场数据排成统一排名。
- 小米科技工商持股与上市小米集团股权不同,本文不采用原稿的工商比例解释整个集团控制结构。
- 黄章与雷军之间的指责、供应商饭局细节及部分手机停研发的消息来自回忆或报道,本文保留观点性质、避免细节定论。
- 节目比较过企业净利润率和手机毛利率,本文不把不同指标直接用于判断哪个品牌手机更赚钱。
本文根据《半拿铁》No.210 📱 中国手机江湖·下:从魅族小米锤子,到 OV 华为的新十年 | 中国互联网故事24逐字稿整理,不是逐字复制。文稿和AI整理都可能出错;章节旁标出原节目时间,方便回听。图像为AI生成的漫画演绎。
查看原节目与作者 ↗