- 长期收益依赖企业基本面驱动。二十余年A股年化约10%的回报中,95%以上由企业盈利增长与分红贡献,估值周期波动长期甚至微降。
- 警惕“这次不一样”的技术叙事。历史上历次技术革命都伴随乐观泡沫,盲目追逐热门题材往往高估短期收益、低估长远估值杀跌风险。
- 大类资产没有免费的避险午餐。红利低波资产本质仍是股票,黄金不能包治一切地缘动荡,任何单一资产都有其无法逃避的周期风险。
- 资产配置胜在心理与资金匹配。没有一招鲜吃遍天的万能组合,最有效的策略是根据自身现金流和投资期限,找到能安稳持有的平衡点。
- 与其盯紧市场不如关注生活负债。普通人投资亏损常因资金期限错配;理顺家庭资产负债表并留足备用金,才能在市场波动中保持从容。
市场的历史大账本:SBBI为何是普通投资者的第一底稿
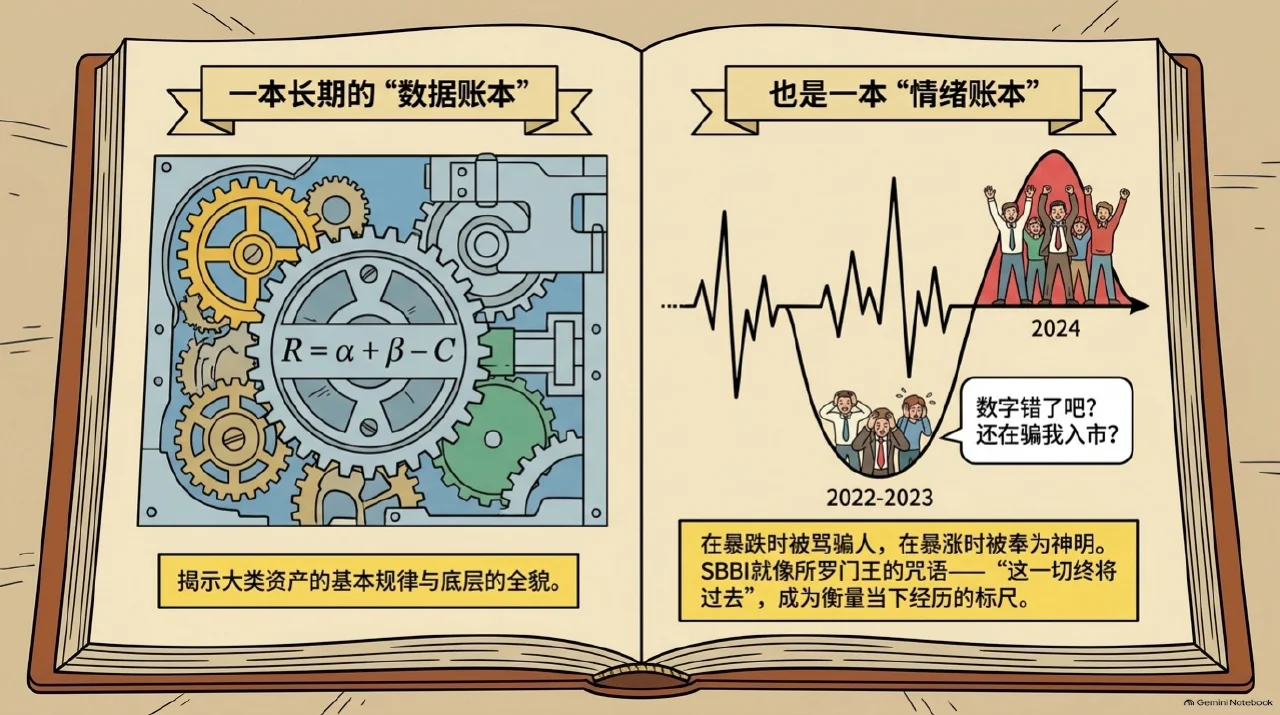
许多投资者进入资本市场往往凭直觉或道听途说,缺乏对各类资产长期表现的客观度量。SBBI(Stocks, Bonds, Bills, and Inflation)源自耶鲁大学罗杰·伊博森教授开创的经典研究框架,是有知有行团队长期追踪中国股市、债券、现金和通胀真实表现的历史账本。2025年该年报首次推出纸质书,旨在为公众提供一套沉淀二十余年的客观坐标系。
先看清“是什么”,才能合理探讨“怎么投”。在中国市场三十余年历程中,各类资产经历了多次牛熊大潮。面对短期的剧烈波动与杂音,拥有长期历史数据就像在航海中掌握了海图,能帮助投资者准确衡量各大类资产在历史上究竟承担了多大回撤风险、最终获得了多少年化回报,从而避免在极端行情下陷入盲目的恐惧与贪婪。
破除“这次不一样”:技术革命中的估值幻觉与老牌资产
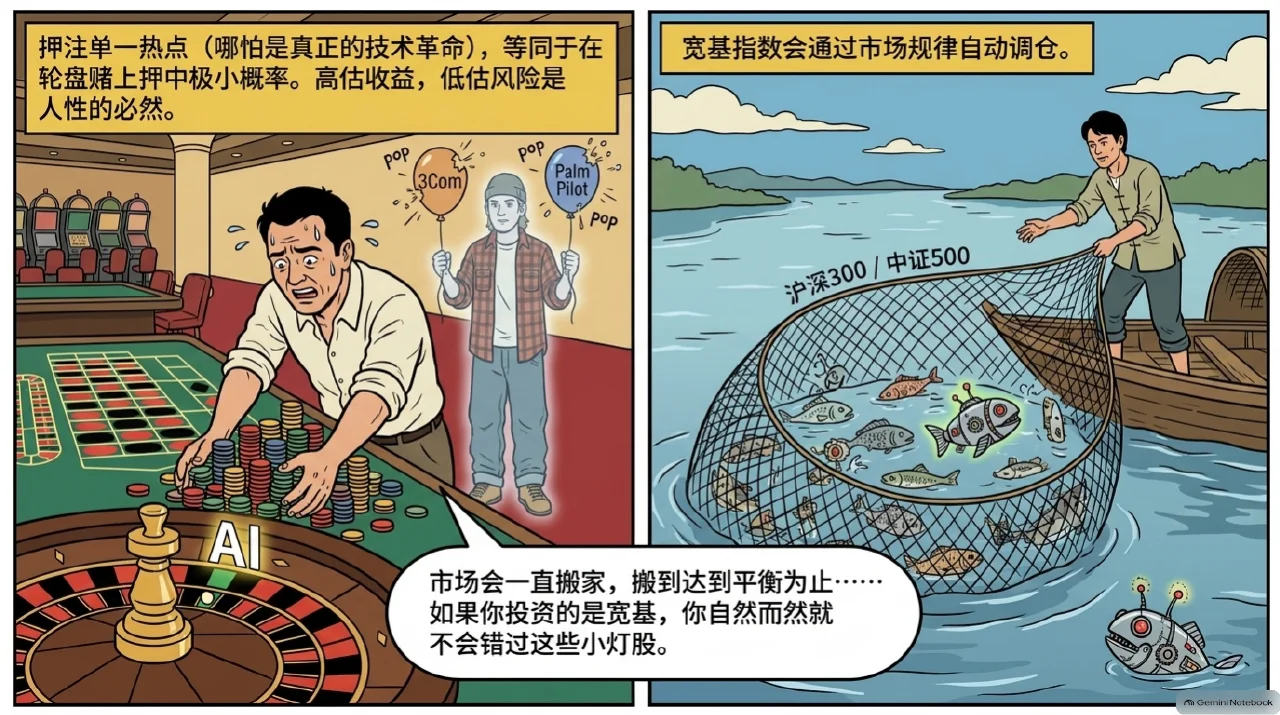
当AI、光模块和半导体芯片板块狂飙突进,而传统的消费、医药等白马股持续低迷时,市场上“旧时代落幕、这次真的不一样”的论调再度流行。陈鹏博士回顾了世纪之交的美国互联网泡沫:当年掌上电脑先驱Palm和网络通信巨头3Com同样被视为颠覆未来的神话,但几年后泡沫破裂,大量高位追逐新概念的投资者承受了惨烈亏损。
人性在面对重大技术突破时往往过度乐观,习惯性高估短期收益而低估长远风险。虽然科技创新确实在推动社会生产力前行,但反映在金融资产上,情绪泡沫的过度推高往往透支了未来数十年的业绩。盲目以“资产再配置”为借口追涨杀跌,往往只是用精致的理论包装了追逐暴富的人性弱点,极易被市场两头打脸。
资产配置的锚点:没有万能公式,唯有能否拿得住
很多投资者总想寻求一个最优配置公式,但现实中并不存在一招鲜吃遍天的标准答案。陈鹏博士指出,资产配置的核心不是追求纸面上效率最高的极端组合,而是寻找与个人财务状况、资金期限以及心理承受力相匹配的平衡。如果一个理论上收益很高的激进组合在下跌30%时会让投资者夜不能寐并仓皇割肉,那么它在现实中就是无效的。
能够“拿得住”才是资产配置转化为财富的决定性前提。通过在股票、债券、现金等相关性较低的大类资产之间建立科学比例,投资组合能够在市场大跌时提供缓冲垫,避免承担超出自身承受极限的非必要风险。投资者唯有首先厘清自己的投资目标与流动性需求,才能量体裁衣地构建出适合自己长久持有的资产护城河。
打破确定性神话:红利低波与黄金为何也会经历剧烈震荡
2024至2025年间,市场出现了一些颠覆传统认知的现象:被冠以“低风险防御”的红利低波资产出现剧烈波动,而通常被视为避险神器的黄金在局部地缘危机升级时也会出现短期急跌。许多投资者因此感到困惑甚至信仰动摇。然而从大类资产底层属性来看,红利低波的本质依然是权益股票,其价格必然受到资金流动与市场情绪的扰动。
当某种被认为“绝对安全”的策略在短时间内涌入过多拥挤交易的资金,其本身的波动风险就会被急剧放大。同样,黄金不产生内生现金流,其短期走势受制于全球利率、流动性收紧与投机平仓等多重复杂变量。没有任何资产是天然稳赚不赔的避风港,盲目看产品名字去下注,往往会让投资者忽略藏在光环之下的真实风险暴露。
A股长牛的发动机:盈利与分红支撑了95%的底层收益
《SBBI China 2025》在第十章重点测算了中国股市长期收益的底层驱动力。长期统计显示,过去二十余年中A股主要宽基指数的年化平均收益在10%左右。将这部分综合回报拆解为企业分红、利润增长与估值(市盈率)变动三个部分后,惊人的事实浮出水面:95%以上的长期收益完全是由企业切实的盈利扩张与现金分红贡献的。
更反常识的是,若将过去二十一年整体拉平测算,A股的整体估值年化变动实际上是略微下降(年化约-0.5%)的。这一扎实的数据彻底打破了“A股全靠泡沫击鼓传花”的刻板印象。尽管短期的股价像情绪投票机一样上蹿下跳,但在十到二十年的跨度里,股市依然忠实地充当了实体经济产出与商业价值创造的称重机。
从关注市场到专注生活:将投资期限与人生负债相匹配
在交流了上万名真实投资者的切身困惑后,付强老师给出了一个朴素却深刻的建议:与其每日盯盘焦虑宏观经济与热门风口,不如把注意力彻底收回、审视自己的家庭资产负债表。普通人投资亏损的最大原因,往往不是对市场规律理解不够深,而是在错误的时间用了错误的钱——把半年内就要用的买房或结婚款投入到了高波动的股市中。
投资是生活的外延,其最终目的是为了更好地生活,而不是成为情绪内耗的源头。清晰界定日常备用金、稳健理财与长期权益投资的边界,让长钱去承受市场周期考验,让短钱保持绝对的安全流动。唯有在生活层面构筑起坚不可摧的防线,投资者才能在市场的喧嚣起伏中保持从容,不被短期波动夺走生活的平静与尊严。
把故事放回时间里。
- 1970年代
罗杰·伊博森创立SBBI研究框架
耶鲁大学教授罗杰·伊博森首次出版美国大类资产年报,以详实历史实证数据奠定现代大类资产配置分析基石。
- 2000年
全球互联网科技泡沫破裂
美股科网概念股狂飙后退潮,Palm与3Com等昔日明星大幅回撤,为狂热技术叙事下的资产定价提供了经典历史镜鉴。
- 2020年
有知有行启动中国SBBI项目
陈鹏博士携手有知有行团队,全面梳理清洗中国股债汇历史数据,正式推出中国版大类资产投资年报。
- 2024年—2025年
科技分化行情与多资产剧烈震荡
科技板块暴涨、传统板块失血、红利策略交易拥挤加剧,市场围绕“这次是否真的不一样”产生巨大分歧与焦虑。
- 2026年7月
《SBBI China 2025》纸质书出版
年报首次推出实体书籍并在小酒馆录制对谈,拆解A股二十余年年化10%回报的驱动力,为投资者提供客观参照系。
谁,推动了这个故事?
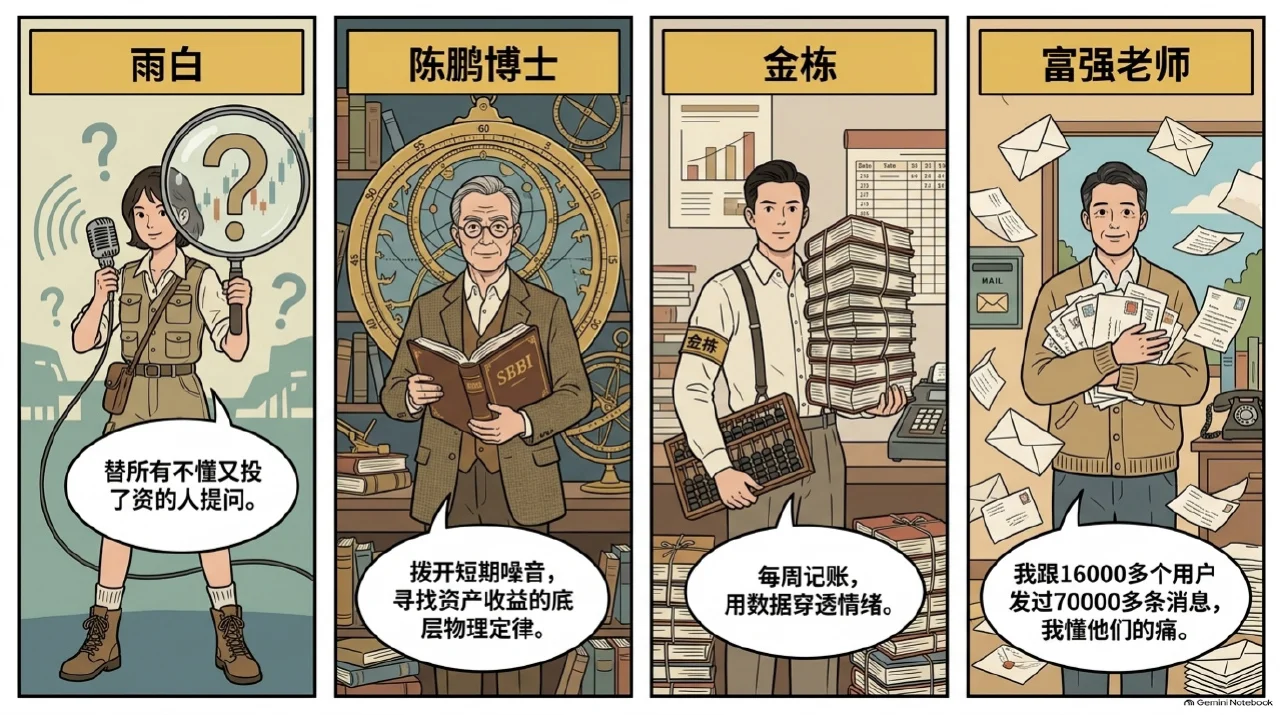
雨白
《知行小酒馆》播客主播本期节目主持人,代表普通投资者向专家请教,围绕资产配置痛点、市场恐慌与投资心态展开深度对谈。
陈鹏博士
知行大类资产配置专家前晨星全球投资管理部总裁,SBBI China项目发起人与主要负责人,提供权威宏观实证分析与历史镜鉴。
金栋
有知有行数据负责人SBBI China核心研究与数据负责人,负责大类资产历史数据清洗、收益分解测算与统计模型校验。
付强
有知有行资深运营专家长年与上万名真实投资者深入交流,擅长将抽象的大类资产配置理论转化为通俗易懂的家庭理财常识。
罗杰·伊博森
耶鲁大学金融学教授SBBI概念创立者与投资大师,开创了通过长期历史数据追踪资产风险收益特征的经典实证范式。
- 陈鹏博士共同主导《SBBI China 2025》的编制与出版,陈鹏负责宏观学术框架与收益分解,金栋负责底层数据清洗与模型计算。 →金栋
- 雨白雨白代表普通投资者的困惑与焦虑提问,陈鹏博士从跨越百年的资产历史数据与海内外实证角度剖析底层规律。 →陈鹏博士
- 付强付强结合上万名用户的真实咨询经验,协助雨白将复杂的资产配置模型翻译成普通人易懂的理财与心态指南。 →雨白
- 陈鹏博士陈鹏继承并延续了伊博森教授创立的SBBI学术传统,将其成功本土化并应用于中国大类资产的实证研究。 →罗杰·伊博森
股票长期综合收益的底层供给驱动机制
- 01
企业现金流分配产生股息分红
实体企业在经营盈利后向股东直接派发现金红利,构成投资者无需依赖交易博弈即可落袋为安的稳定基础收益。
- 02
留存资本再投资推动每股盈利扩张
优秀企业通过留存利润扩大生产或技术升级,带来企业经营规模与每股净收益的长期复合增长,推动股票内在价值提升。
- 03
估值乘数周期摆动形成价格波动
市场情绪与流动性变化决定投资者愿意为每元净利润支付的估值倍数,短期剧烈摇摆但在十至二十年以上跨度里均值回归。
这些词,其实不难懂。
- SBBI
- 股票、债券、现金与通货膨胀(Stocks, Bonds, Bills, and Inflation)首字母缩写,指通过全面记录大类资产长期历史表现来指导投资的实证数据体系。
- 收益分解(供给模型)
- 类似将一道菜拆解出原料、调料与火候,将股票长期回报拆解为股息收益率、盈利增长率和估值(PE)变动三大部分的分析方法。
- 均值回归
- 就像挂在钟摆上的重物,无论因情绪狂热被推向多高的极值,或者因恐慌跌入多深的低谷,最终都会在重力作用下重新摆回长期平均线。
- 负债期限匹配
- 好比“专款专用”,短期内要交房租或结婚的钱必须放在保本低波动的现金工具里,只有多年不动的闲钱才能投进高波动的股票资产去追求长期复利。
读到这里,也保留一点疑问。
- 报告中A股年化约10%的历史测算基于全市场主要宽基指数二十余年的长期持有周期,并不代表投资者在任意单一年份或买入单一股票都能获得同等回报。
- 收益拆解模型展示的是过去二十余年的历史统计规律,未来企业盈利增速与分红意愿受中国经济转型、产业结构变迁等多重宏观因素影响,存在一定不确定性。
- 纸质年报中引用的部分海外市场跨百年数据主要用于说明经济常识与资本规律,海内外法律制度、上市退市机制与投资者结构存在客观差异,需审慎辨析。
本文根据《知行小酒馆》E241 这次真的不一样吗?在市场喧嚣里,找到不变的参照系|SBBI China 2025 上线逐字稿整理,不是逐字复制。文稿和AI整理都可能出错;章节旁标出原节目时间,方便回听。图像为AI生成的漫画演绎。
查看原节目与作者 ↗