- 开户、缴费、选择产品与申报扣除是不同动作。完成第一步,不代表自动拿到所有优惠或已经建立完整养老保障。
- 2022年讨论的税收安排,需同时看缴费时减税和领取时纳税。税率差只是简化比较,不是每个人固定得到的投资收益。
- 资金账户封闭,不等于永远绑定同一只基金。符合产品与制度规则的调整,和把钱拿回日常账户,是两回事。
这不是抢一款新的理财产品
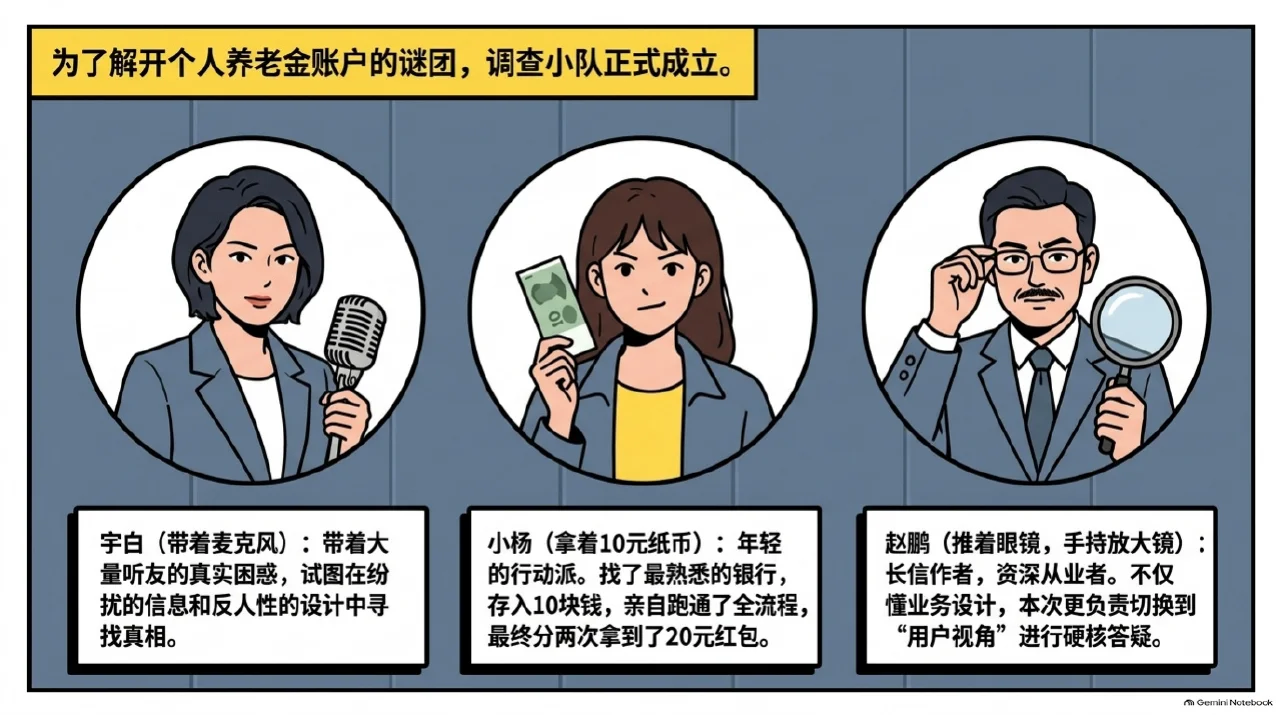
赵鹏首先让人辨认自己在做什么:个人养老金账户是为远期养老准备的制度载体,不是一只抢到就赚钱的新产品。若只关注一年最多缴多少或红包几块钱,容易忽略最重要的使用期限。
短期奖励让人更容易迈出一步,银行也希望建立长期客户关系。这两种动机可以同时存在。奖品并不自动说明制度有诈,也不能证明开户适合每一个人。节目试图把即时吸引力放回长期用途,而不是让营销语言替代对规则的理解。
优惠与约束,要在一起听
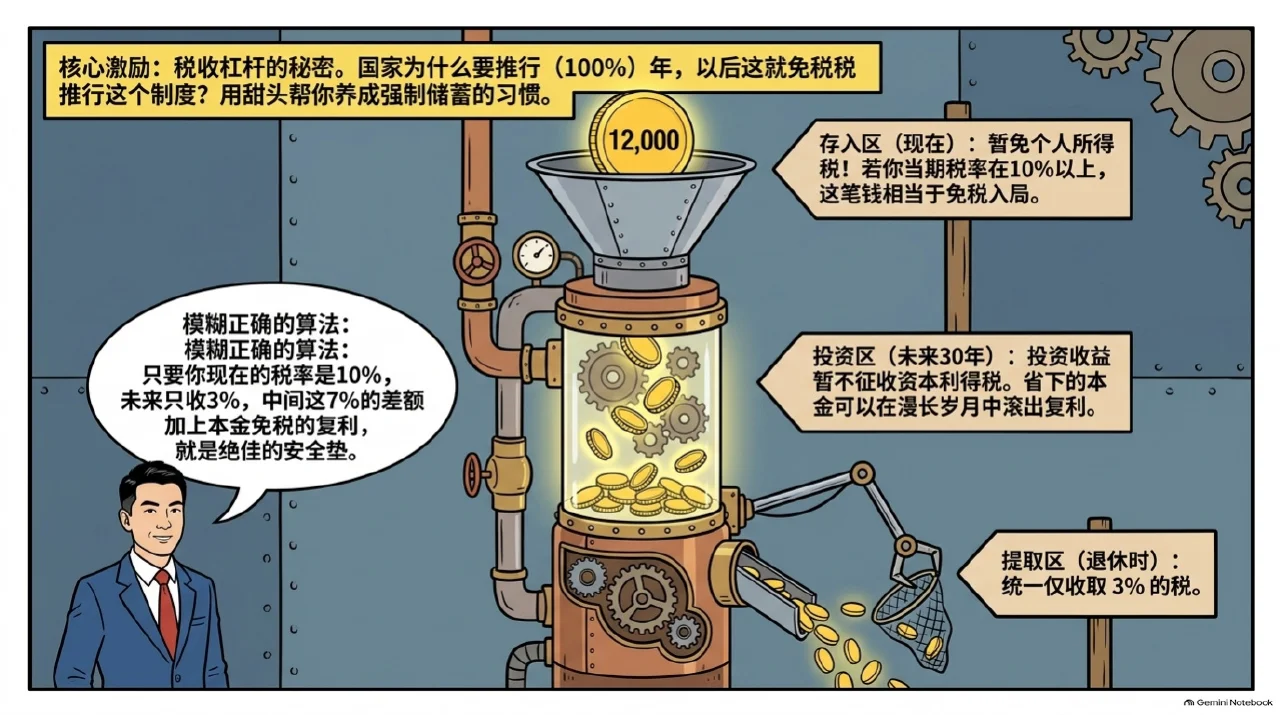
按2022年12月节目讨论,年度缴费额度上限为12000元,缴费阶段有税前扣除安排,投资阶段暂不征税,领取阶段按3%缴税。实际缴费与申报、当期适用税率和最终领取金额,都是不同环节。
同时,资金要在符合规定条件后才能领取,不能因为临时后悔就像活期存款一样转出。节目提到退休、出国定居和完全丧失劳动能力等当时条件,本文只保留历史背景,不作为今天办理指南。税收激励换来了用途限制,不能只讲好处、不讲流动性的代价。
试用时的摩擦,也是信息
一只羊讲到自己在熟悉银行开户、少量入金并体验流程。她遇到抵税凭证入口尚未开放,也遇到不同平台和银行账户不能互相支持的情况。这些是首批运行阶段的体验,不是所有银行一直如此。
赵鹏更在意服务是否解释关键限制、日常查询是否方便,而不只比较红包金额。开户、缴费和后续变更的难度也不能混为一谈。节目口述转行与销户的步骤比较简化,本文不据此给固定操作顺序;账户长期使用,更需要清楚的说明与实际可用的服务。
专属份额降低费用,不保证回报
节目讨论个人养老金可选产品名单,以及部分公募基金的专属份额。同一策略可能在账户内外有不同份额与费用,费率优惠可以降低成本,但不能由此推出净收益一定高于所有其他选择。
名单筛选试图减少选择难度,并关注养老目标,但“适合养老的一类”与“适合这个人”仍有距离。管理者、策略、费用、资产波动和个人心理承受,需要被分别理解。嘉宾承认收益无法保证,本文不把默认选项描述成无脑选择,也不把养老标签当作保本认证。
封闭账户,仍然要面对投资风险
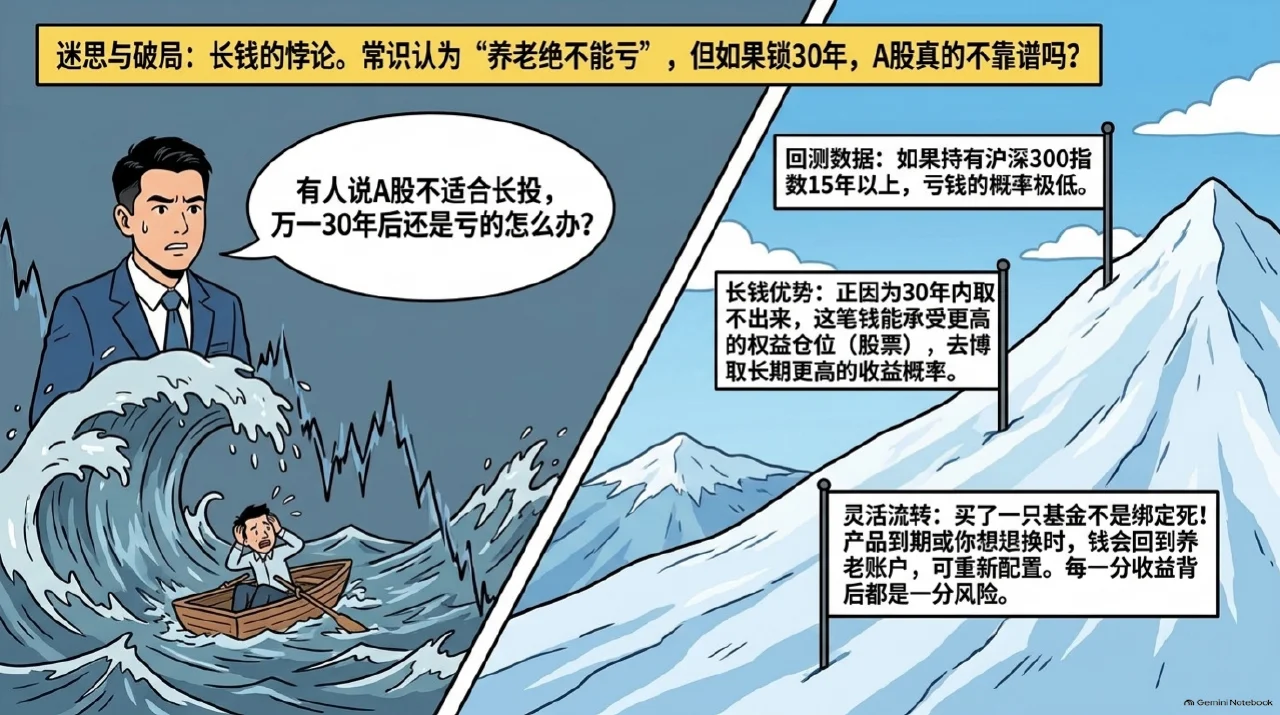
长期目标可能帮助减少短期追涨杀跌,却不意味着每次投入都只涨不跌。赵鹏明确承认到期时市场不好仍可能亏损。资金暂时不能随意取出,也不等于基金不会波动或个人不再作投资选择。
产品到期或按规则赎回,钱可以回到个人养老金资金账户,再选择其他许可工具;这与提取到普通账户是不同动作。节目里有关历史回测、通胀和长期收益的讨论,是为了反问直觉,不足以证明任何未来结果。名义本金、实际购买力与投资回报也不能混成一条“必赚”或“必亏”的结论。
税率差不能写成年化收益
赵鹏把税的计算拆成缴入本金与投资收益两部分:缴费影响当期税负,领取时本金和收益又涉及纳税。假定当期适用税率10%,后续领取税率3%,差额只是一种简化比较,并不是每年都赚7%。
原稿某处把1200元说成12000元,后续又明确用12000与10800对比,本文不重复这个口误。税前扣除额、节税现金、投进账户的本金和收益,需要分别记录。外部投资税制未来是否变化,也只是本期展望,不能作为今天参与的确定理由或收益承诺。
先行城市之外,也不是错过一生
节目说当时先在36个先行城市或地区运行,需要银行、产品、开户和扣除等流程协同。尚未覆盖的听众并非被永久排除,这个阶段提供观察制度和服务的机会。本文不把2022年的范围写成现在的参与范围。
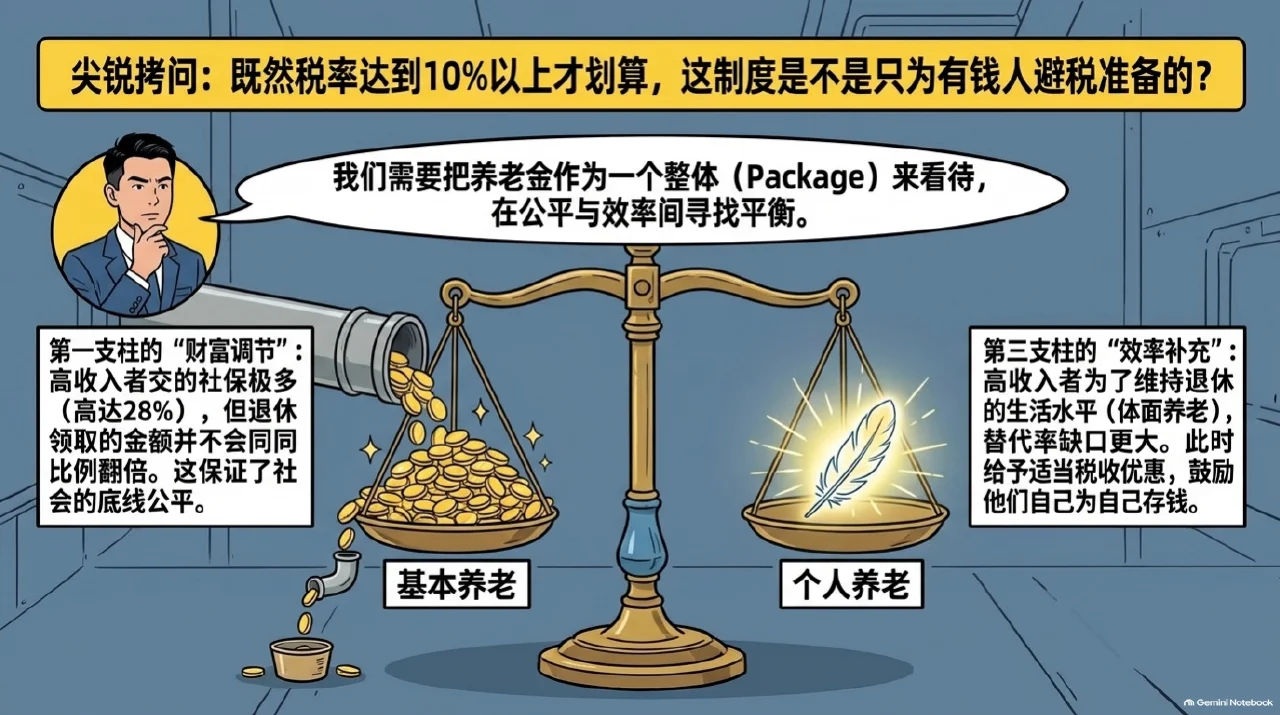
赵鹏最后把服务延伸到长期陪伴与领取期:距离退休近了,风险承受、支出方式与所需工具又可能改变。个人养老金与基本养老保险是不同来源,前者不能替代后者全部功能。面对婚姻财产、继承等问题,嘉宾也承认细则与个案的重要性;名称里有“个人”,不能自动给出完整法律答案。
把故事放回时间里。
- 2018年
税延养老保险试点
节目回看早期凭证与单位扣除的手续,解释流程摩擦如何影响参与。
- 2022年下半年
制度配套落地
从框架讨论进入实际开户与产品使用,此前预期并非全部成为操作规则。
- 2022年末
首批先行阶段
当时36个先行城市或地区开始运行,服务、名单与渠道仍在磨合。
- 2022年12月
本期实操问答
嘉宾与主持人拆解税、账户和产品,保留使用体验而非当前银行评价。
- 每年缴费与申报时
激励如何实现
缴费、税前扣除与投资是不同环节,优惠不能按开户动作自动推断。
- 未来领取阶段
规则与生活相遇
具体领取方式、税负和资产状况共同影响使用,长期计划仍会遇到个体问题。
谁,推动了这个故事?
赵鹏
个人养老金业务研究与推动者从制度设计切回用户视角,讨论税收、服务和具体操作中的限制。
雨白
主持人追问银行推广、税负、风险与资金锁定对普通参与者的意义。
一只羊
主持人和使用体验分享者以少量入金、凭证与跨平台体验,说明实际流程不只是一句开户。
银行
资金账户服务方在首批阶段提供开户及相关服务,也有长期获客与业务竞争目标。
公募基金机构
许可产品相关主体提供基金与专属份额,产品费用和策略仍须与收益结果分开。
- 赵鹏共同拆解税收激励和流动性限制 →雨白
- 一只羊分享开户、入金和凭证流程体验 →银行
- 银行通过账户和产品渠道服务个人养老金投资 →公募基金机构
开户为什么不是终点
- 01
理解用途
账户指向养老而非即时消费,先知道钱未来怎样使用。
- 02
完成环节
开户之后仍有缴费、选择产品与申报,各环节条件并不自动相同。
- 03
持续管理
市场、个人生活与领取阶段会变化,需要理解费用、风险和实际服务,不能只靠初始红包。
这些词,其实不难懂。
- 先行阶段
- 制度先在部分地区运行与磨合,2022年的试点范围不是永久参与边界。
- Y份额
- 节目提及的个人养老金基金专属份额,费用可能不同,不能保证投资获利。
- 边际税率
- 与某一部分新增或减少应税收入相关的税率,不能把扣除额直接当减税现金。
- 流动性限制
- 资金不能在任何时候按个人意愿取出,账户内调整与对外领取应分开。
读到这里,也保留一点疑问。
- 本文只整理2022年12月制度落地初期背景,36个先行地区、额度与领取税率不作为现行政策查询结果。
- 原稿将1200口述成12000,已结合前后文避开;10%与3%的差额不是年化收益,亦未将领取税率等同通胀率。
- 银行转移、销户、继承与婚姻财产口述不作为具体办理或法律指引;本文不推荐开户、投资或保险产品。
本文根据《知行小酒馆》E65 我到底要不要开个人养老金账户?听完这期就懂了|我们和养老的距离 05逐字稿整理,不是逐字复制。文稿和AI整理都可能出错;章节旁标出原节目时间,方便回听。图像为AI生成的漫画演绎。
查看原节目与作者 ↗